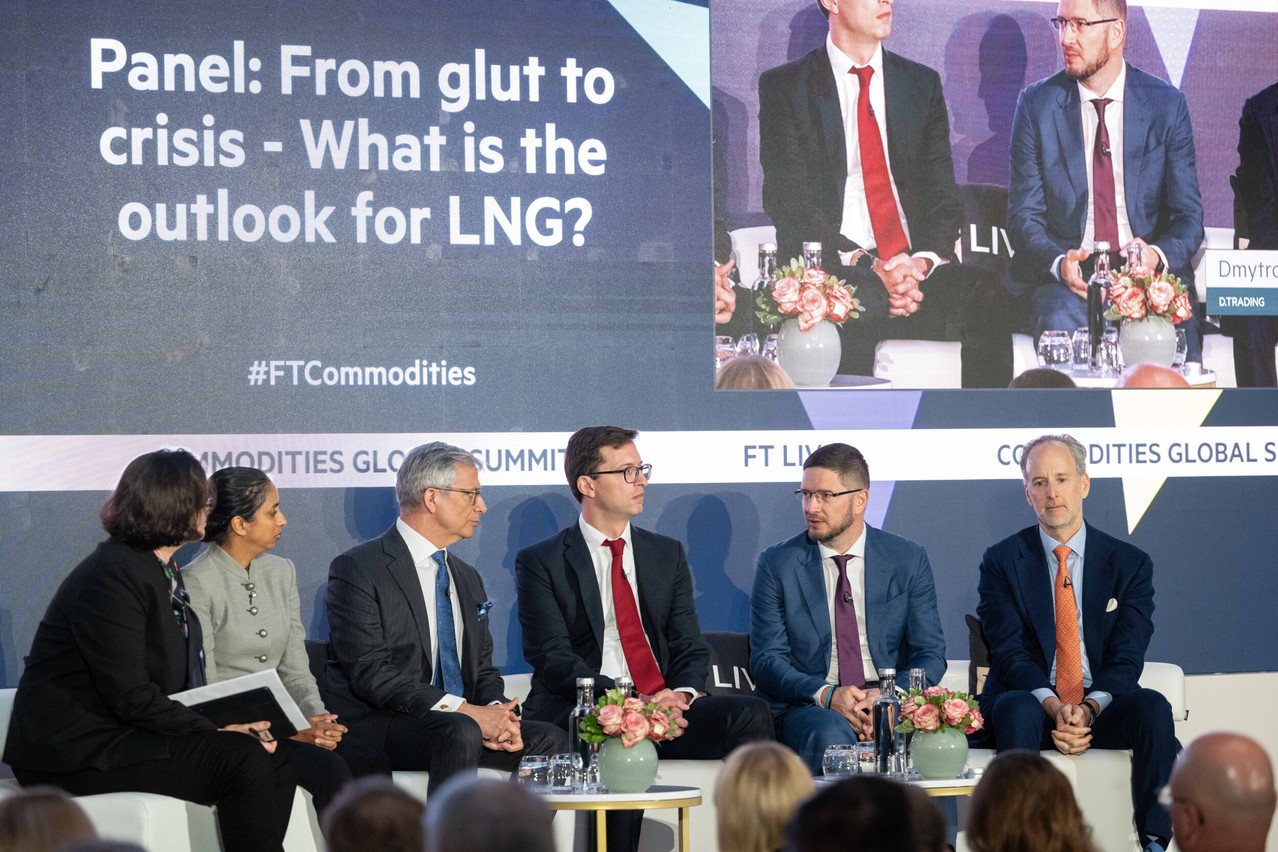
Le marché mondial du gaz naturel liquéfié (GNL) est actuellement confronté à un «dilemme d’un autre genre» alors qu’il doit faire face aux répercussions du conflit au Moyen-Orient. Si le déclenchement de la guerre a immédiatement fait craindre une pénurie mondiale de gaz rappelant la crise énergétique de 2022, la réaction réelle du marché s’est avérée plus nuancée que prévu initialement, a fait remarquer Julien Bourdeau, responsable mondial du GNL chez Mercuria, lors d’une table ronde organisée dans le cadre du Commodities Global Summit du Financial Times à Lausanne, le 21 avril 2026.
La chute de la demande pèse sur le marché du GNL
Bien que les prix aient fortement augmenté dans les jours qui ont suivi ces perturbations – atteignant environ 70€ après l’attaque contre l’installation de Ras Laffan –, ils sont ensuite redescendus. Cette évolution est difficile à expliquer, compte tenu de la nature durable de l’impact sur l’offre, a déclaré Pablo Galante Escobar, directeur mondial du GNL et des métaux et directeur du secteur électricité et gaz pour la région Emea chez Vitol.
«L’un des principaux facteurs à l’origine de cette évolution des prix est la forte baisse de la demande», a fait remarquer M. Escobar. Le marché est confronté à un déficit d’approvisionnement en GNL d’environ 7 millions de tonnes par mois, dont 80% sont compensés par une réduction de la demande et seulement 20% par le prélèvement sur les stocks.
La chute de la demande masque le risque lié au gaz
La courbe actuelle des contrats à terme est plate, ce qui n’incite guère les opérateurs à alimenter les stocks de gaz. M. Escobar a averti que si le rythme actuel de baisse de la demande ne se maintenait pas, l’Europe pourrait terminer l’été avec des niveaux de stockage compris entre 81% et 83%, risquant ainsi de passer sous le seuil critique de 80% nécessaire pour garantir la sécurité de l’approvisionnement hivernal.
En effet, M. Escobar ne pense pas que la chute de la demande puisse durer six mois, car les centrales à charbon nécessitent des travaux d’entretien dans toutes les régions, la production d’engrais doit se poursuivre et l’activité industrielle devra reprendre.
Le charbon prend le relais alors que l’offre de GNL se resserre
En réaction, l’Inde a reporté la maintenance de 15GW de centrales à charbon afin de garantir la stabilité énergétique. En revanche, la Chine est restée largement épargnée, car le GNL ne représente que 20% de son approvisionnement total en gaz, et le GNL qatari, en particulier, ne représente que 6%. De plus, des conditions météorologiques relativement clémentes et un marché en situation de backwardation – où les prix au comptant dépassent les prix à terme – ont réduit l’incitation pour les acheteurs asiatiques à se procurer des cargaisons spot de remplacement coûteuses, sauf en cas d’absolue nécessité, a noté Aimie Parpia, responsable mondiale de la recherche chez Six One Commodities.
En Europe, Frédéric Barnaud, directeur commercial de Sefe, a souligné que les infrastructures permettant d’équilibrer le marché se sont considérablement améliorées depuis 2022. La capacité de regazéification, exprimée en pourcentage de la demande de l’UE, est passée d’environ 40% en 2021 à près de 80% aujourd’hui. Cependant, des inquiétudes grandissantes se font jour quant à un éventuel relâchement de vigilance, alors que l’Europe continue de bénéficier d’importants approvisionnements par gazoduc en provenance d’Algérie, de Norvège et d’Asie centrale.
La crise énergétique risque de se transformer en crise alimentaire
Cependant, les conséquences de cette baisse de la demande dépassent le cadre des marchés énergétiques. Si une partie de cette baisse de la demande est considérée comme durable – comme le passage du gaz au charbon en Chine, au Japon et en Corée du Sud –, environ 40% de cette réduction provient de baisses de la production industrielle, notamment dans le secteur des engrais. M. Escobar a averti que cette dynamique «n’est pas viable», ajoutant qu’elle risque de «transformer la crise énergétique en crise alimentaire».
M. Escobar a averti que le monde vivait «sur du temps emprunté», car les pénuries d’engrais dans des régions telles que la Colombie, la Tanzanie et l’Inde pourraient bientôt transformer la crise énergétique en une crise alimentaire mondiale. Pour atténuer ce risque, une hausse significative des prix pourrait s’avérer nécessaire, soit pour inciter à la création de nouvelles sources d’approvisionnement, soit pour encourager un remplacement plus poussé du pétrole par le gaz dans les secteurs qui ne sont pas en mesure de changer de combustible.
Il y a du gaz de schiste en Europe, mais on n’en parle plus.
«L’impact s’est fait sentir de manière inégale à travers l’Asie, qui a reçu 90% des cargaisons de GNL qatari au cours de l’année écoulée», a fait remarquer Mme Parpia. L’Asie du Sud a subi des «restrictions sévères et douloureuses» dans les secteurs de la céramique et des engrais, le Pakistan étant même confronté à des coupures de courant tournantes.
La dynamique des prix devrait évoluer à moyen et long terme
D’ici la fin de la décennie, la «surabondance de GNL» attendue semble avoir été reportée, a fait remarquer M. Escobar. Les perturbations de l’approvisionnement (12,7 millions de tonnes à Ras Laffan) et les retards pris par les projets au Qatar et aux Émirats arabes unis pourraient entraîner une perte d’environ 20 millions de tonnes par an sur les volumes d’approvisionnement prévus pour 2027 et 2028. «La partie à long terme de la courbe pour 2027 et 2028 semble un peu sous-évaluée», a-t-il déclaré.
Selon les intervenants, cette volatilité est en train de modifier les mentalités à long terme en matière de sécurité énergétique. Les pays se tournent de plus en plus vers leurs ressources nationales, notamment les énergies renouvelables, le charbon et le nucléaire, alors que le gaz perd son statut de matière première «infiniment fiable». «Il y a du gaz de schiste en Europe, mais on n’en parle plus», a déclaré M. Bourdeau.
Mme Parpia a fait valoir que les marchés mondiaux du gaz bénéficient actuellement d’investissements massifs dans les infrastructures, l’offre devant augmenter de plus de 30% d’ici 2030. L’accent est désormais mis sur la mise en place de systèmes redondants – au niveau des infrastructures, de la production et du stockage – afin de renforcer la résilience et la flexibilité et de réduire la dépendance vis-à-vis des importations en cas de chocs futurs.
Les règles de l’UE compliquent le commerce du gaz
Enfin, le marché est confronté à une complexité croissante due aux changements réglementaires. La mise en œuvre de nouvelles directives sur le méthane et les modifications apportées au système de quotas d’émission de l’Union européenne (EUA) créent une incertitude autour des contrats à long terme. «Il faut que cela change, car cela entrave certaines activités industrielles en Europe», a déclaré M. Escobar. Dmytro Sakharuk, CEO de D. Trading, a fait remarquer que prouver l’origine du gaz pour s’assurer qu’il ne provient pas de Russie est devenu un «cauchemar» en matière de certification, ce qui pourrait décourager l’activité commerciale.
Même sur un marché en pleine croissance, la valeur des relations est mise à l’épreuve dans de telles périodes, car M. Barnaud doit gérer la pression sans recourir à des pratiques commerciales agressives, comme mettre la pression sur ses partenaires pour gagner rapidement 10 millions de dollars. «La mission de l’entreprise n’est pas celle d’une société de négoce, mais celle d’assurer l’approvisionnement énergétique de l’Europe», a-t-il déclaré.
L’équilibre actuel, soutenu par la chute de la demande, pourrait s’avérer fragile si l’activité industrielle redémarre ou si les perturbations de l’offre persistent.