La timide reprise économique du Luxembourg pourrait être réduite à néant l’année prochaine en cas de crise prolongée au Moyen-Orient. Selon les prévisions du Statec, une récession de 1,1% est à prévoir en 2026 si le détroit d’Ormuz reste bloqué et que les marchés de l’énergie se détériorent.
Les dernières prévisions de l’Office statistique du Luxembourg montrent à quelle vitesse la situation pourrait se détériorer si les marchés pétroliers cessaient de considérer ces perturbations comme temporaires. Selon le scénario central du Statec, l’économie luxembourgeoise connaîtrait une croissance de 1,2% en 2026 et de 1,9% en 2027, après avoir progressé de 0,6% en 2025.
Le scénario pessimiste réduirait à néant cette reprise. Si le conflit et le blocage devaient perdurer, le PIB reculerait de 1,1% en 2026 avant de renouer avec une croissance de 1,8% en 2027, l’affaiblissement de la demande extérieure et la détérioration de l’environnement financier pesant sur les exportations, l’investissement, le secteur financier, l’industrie et la construction.
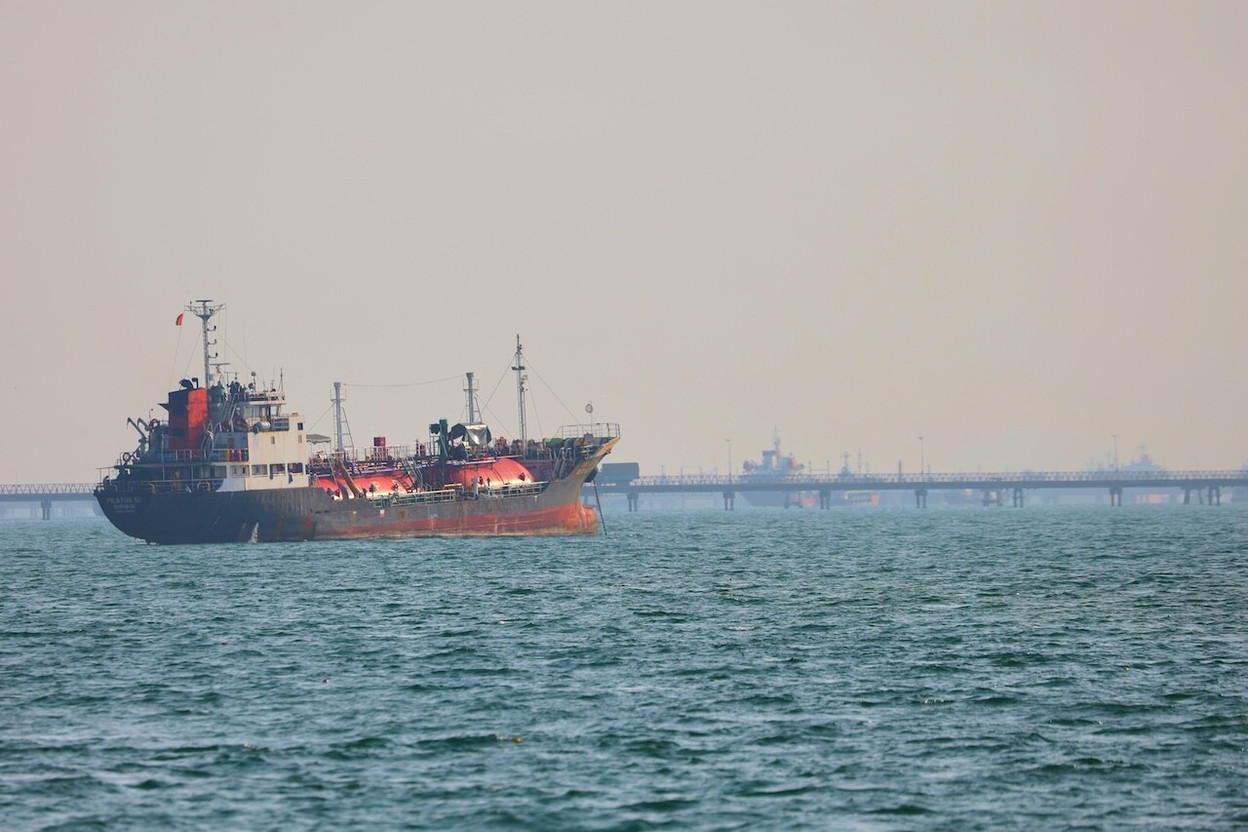
Les prévisions du Statec dépendent de la durée du blocage du détroit d’Ormuz, par lequel transitent environ 20% du pétrole mondial. Le scénario central table sur une interruption relativement brève, tandis que le scénario de conflit prolongé prévoit une fermeture effective de six mois.
Choc passager
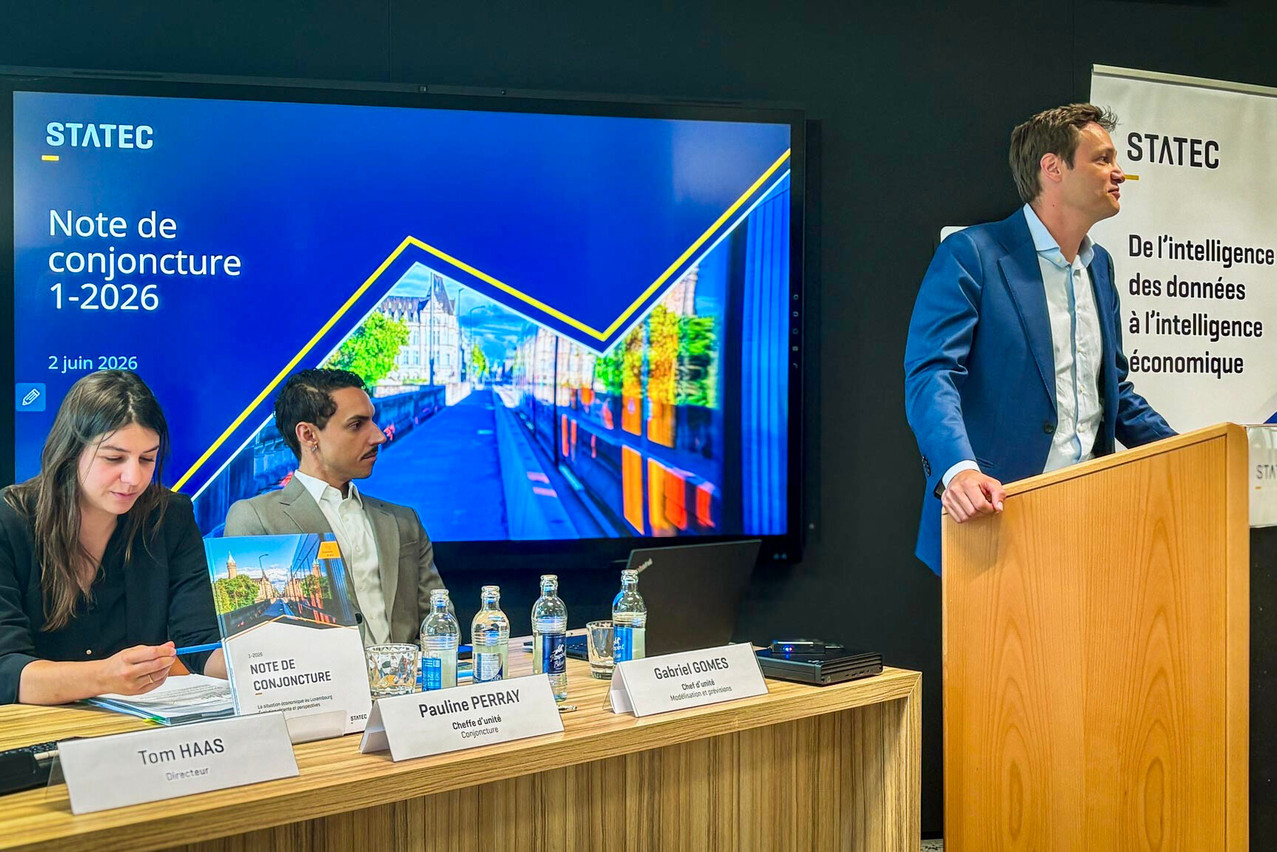
Gabriel Gomes, responsable de l’unité de modélisation et de prévision du Statec, a déclaré que les marchés considéraient toujours cette perturbation comme temporaire, les prix à terme du Brent restant inférieurs aux prix au comptant.
Cela a permis de maintenir la plausibilité du scénario central, même si le détroit restait bloqué au moment où le Statec a finalisé ses prévisions. L’institut a toutefois averti que cette estimation pourrait évoluer rapidement si le conflit se prolongeait ou si les stocks de pétrole venaient à s’épuiser. «Nous savons que les marchés peuvent basculer très rapidement», a déclaré M. Gomes.
Tom Haas, directeur du Statec, a déclaré qu’une fermeture de six mois du détroit d’Ormuz n’entraînerait pas simplement un impact économique deux fois supérieur à celui d’une interruption plus courte. L’impact pourrait être plus que proportionnel, à mesure que les réserves s’épuisent et que les fluctuations de prix s’accentuent.
Pressions inflationnistes
Le canal interne le plus immédiat est l’inflation. Le Statec prévoit une hausse des prix à la consommation de 2,5% en 2026 et de 1,7% en 2027 dans le scénario d’un conflit de courte durée, contre 4,0% en 2026 et 2,4% en 2027 si le conflit se prolonge.
Le risque d’inflation ne se présentera pas sous la même forme qu’en 2022. L’Europe est moins exposée au risque d’approvisionnement en gaz qu’elle ne l’était après l’invasion de l’Ukraine par la Russie; les sources d’approvisionnement en gaz se sont diversifiées et la consommation de gaz au Luxembourg a diminué depuis la précédente flambée des prix.
Le choc actuel se répercute plus directement sur les prix du pétrole et des carburants. «Le choc actuel est principalement lié à l’énergie, mais il ne s’est pas encore répercuté sur l’ensemble des prix à la consommation», a déclaré M. Gomes.
Une perturbation prolongée pourrait changer la donne. Le Statec s’attend à ce que les prix des denrées alimentaires deviennent un risque de deuxième ordre plus important, en partie parce que la hausse des prix des engrais et des matières premières pourrait se répercuter sur les récoltes et l’inflation alimentaire plus tard dans l’année.
Le canal salarial revêt également une importance particulière pour le Luxembourg. Dans le scénario d’un conflit de courte durée, la prochaine tranche d’indexation salariale après l’ajustement de juin 2026 interviendrait au deuxième trimestre 2027. En cas de conflit prolongé, une tranche supplémentaire serait déjà déclenchée au troisième trimestre 2026.
Le chômage reste stable
Le marché du travail laisse entrevoir une reprise fragile plutôt qu’un rebond net. Le Statec prévoit une accélération de l’emploi au cours des deux prochaines années dans son scénario central, mais cette amélioration s’affaiblirait si le conflit venait à peser davantage sur l’activité.
Dans les deux cas, le chômage ne devrait pas baisser de manière significative. Le Statec prévoit un taux de chômage de 6,3% en 2026 et de 6,2% en 2027 dans le scénario de conflit de courte durée, contre 6,6% et 6,7% dans le scénario de conflit prolongé. «Dans tous les cas, on ne s’attend pas vraiment à une baisse du chômage», a déclaré Pauline Perray, responsable de l’unité de conjoncture du Statec.
Selon Mme Perray, la croissance du Luxembourg en 2025 a été soutenue par les services financiers et les services hors marché, tandis que l’industrie et les services aux entreprises ont pesé sur le résultat global. Le secteur de la construction a continué de faire face à des contraintes financières, même si la production et les besoins en main-d’œuvre ont récemment montré des signes de stabilisation.
Un déficit de 3%
Ce scénario moins favorable exercerait également une pression sur les finances publiques. Le solde budgétaire du Luxembourg passerait d’un excédent de 0,9% du PIB en 2024 à un déficit de 2,0% en 2025.
Selon les prévisions centrales, le déficit resterait proche de 2% du PIB, s’établissant à 1,8% en 2026 et à 2,1% en 2027. Dans le scénario de prolongation du conflit, il passerait à 2,9% en 2026 et à 3,0% en 2027.
Le Statec a attribué la détérioration observée en 2025 à un ralentissement de la croissance des recettes, aux mesures de soutien au pouvoir d’achat des ménages, à une baisse des recettes de l’impôt sur les sociétés après les fortes hausses enregistrées les années précédentes, ainsi qu’à l’augmentation des transferts de capitaux vers des fonds destinés au logement abordable, à la lutte contre le changement climatique et à la coopération au développement.
Dans le scénario pessimiste, un ralentissement de l’activité freinerait davantage la croissance du chiffre d’affaires, tandis que la hausse des prix et d’autres pressions viendraient alourdir les dépenses.
Faiblesse des investissements
Au-delà du choc pétrolier immédiat, l’analyse du Statec met en évidence une faiblesse plus profonde de la reprise au Luxembourg: l’investissement. En volume, les investissements sont en baisse depuis cinq ans, et ce recul touche presque tous les secteurs et toutes les catégories d’actifs, les avions et les satellites figurant parmi les principales exceptions.
La baisse a été particulièrement marquée dans le secteur financier, après la période de délocalisation liée au Brexit, ainsi que dans l’immobilier et l’industrie. Mme Perray a déclaré que cette tendance en matière d’investissement était préoccupante, d’autant plus qu’elle ne se limitait pas à un seul secteur isolé.
Ce ralentissement s’explique en partie par la hausse des taux d’intérêt et le resserrement des conditions de financement observés depuis 2022. Mais le Statec a également mis en avant un effet structurel: les activités à forte intensité capitalistique, telles que l’industrie et l’immobilier, représentent une part moins importante de l’économie luxembourgeoise qu’auparavant.
Le scénario central repose donc sur une reprise modérée de l’investissement, alors que les conditions financières pourraient se resserrer à nouveau. Un choc géopolitique prolongé pourrait rapidement transformer une reprise fragile en récession, tandis que les faiblesses internes en matière d’investissement, d’emploi et de finances publiques laissent peu de place à un rebond net.