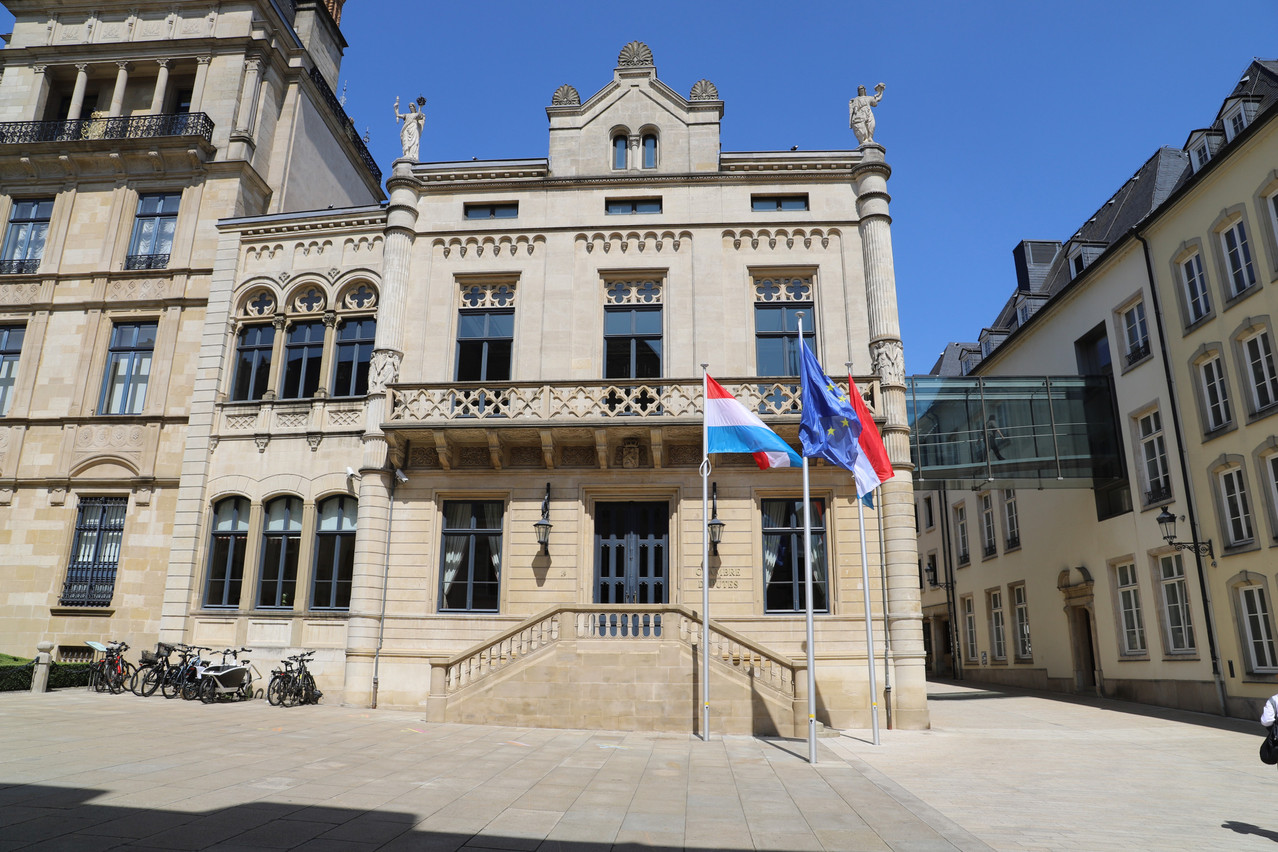
Le jeudi 19 décembre 2024, le parlement luxembourgeois a adopté la loi Blockchain IV, facilitant l’utilisation de la technologie des registres distribués (DLT) dans l’émission de titres et rationalisant les processus de paiement et de réconciliation par le biais de contrats intelligents. Ce nouveau développement marque une étape importante dans les efforts continus du grand-duché pour renforcer son cadre juridique pour la technologie blockchain au sein du secteur financier. Avec ces changements, la législation vise à solidifier la position du Luxembourg en tant que plaque tournante de premier plan pour les titres numériques et la tokenisation en introduisant des modifications clés à sa structure juridique existante.
Évolution
La Blockchain Law IV s’appuie sur les réformes précédentes introduites entre 2019 et 2023, positionnant le Luxembourg à l’avant-garde de l’adoption de la DLT au sein de l’Union européenne. La dernière modification, qui fait suite à une proposition du ministère des Finances le 24 juillet 2024, vise à apporter plus de clarté juridique et de flexibilité aux émetteurs utilisant la DLT. Le projet de loi met à jour trois lois financières importantes: la loi du 6 avril 2013 sur les titres dématérialisés, la loi du 5 avril 1993 sur le secteur financier et la loi du 23 décembre 1998 instituant une commission de surveillance du secteur financier.
Agent de contrôle
Un élément clé de la Blockchain law IV est l’introduction d’un nouveau régime optionnel pour les émetteurs, qui inclut la possibilité de recourir à un agent de contrôle pour l’émission de titres dématérialisés. Cet agent de contrôle s’appuiera sur la DLT pour exécuter des tâches essentielles, telles que la tenue du compte d’émission, le suivi de la chaîne de propriété des titres et la réconciliation des titres émis. Il s’agit d’une alternative à la chaîne de détention à deux niveaux existante entre le teneur de compte central et les teneurs de compte secondaires, qui améliore l’efficacité en réduisant le nombre d’intermédiaires.
Un champ d’action élargi
L’agent de contrôle, qui peut être une entreprise d’investissement ou un établissement de crédit de l’UE, ne remplacera pas le teneur de compte central, mais offrira une option supplémentaire aux émetteurs. Cet agent assurera la cohérence entre les titres émis et enregistrés sur le réseau DLT et supervisera la chaîne de conservation des titres au niveau du titulaire du compte et de l’investisseur. Les émetteurs doivent notifier la nomination à l’autorité luxembourgeoise de régulation des marchés, la Commission de surveillance du secteur financier (CSSF), dans un délai de deux mois.
La loi élargit également l’utilisation de la DLT au-delà des titres de créance pour inclure les titres de participation, en autorisant la DLT pour la gestion des registres d’actions et de parts. Cela devrait améliorer les processus des agents de transfert et des administrateurs de fonds. En outre, le champ d’application de la DLT s’étend à la tokenisation, permettant la représentation numérique d’actifs tels que les biens immobiliers et les produits de luxe, augmentant ainsi la liquidité et l’accessibilité.
Lire aussi
L’écosystème DLT
Suite à l'adoption de la loi, le secteur financier luxembourgeois devrait continuer à adopter la DLT pour toute une série d'applications, notamment l'émission d'obligations numériques, l'administration de fonds et la gestion des garanties. La Banque européenne d'investissement a déjà émis des obligations numériques à l'aide de la DLT, ces obligations étant enregistrées, transférées et stockées sur des plateformes DLT propriétaires régies par la loi luxembourgeoise. En outre, la DLT rationalise de plus en plus l'administration des fonds en automatisant les appels de fonds, les distributions et en améliorant les processus d'audit.
L’un des principaux avantages de la DLT, comme le souligne la nouvelle législation, est sa capacité à améliorer la transparence et l’efficacité opérationnelle. Les enregistrements de transactions immuables de la DLT garantissent une plus grande conformité réglementaire, réduisant le besoin d’intermédiaires, diminuant les coûts et augmentant la vitesse des transactions. L’introduction de contrats intelligents renforce encore ces avantages en automatisant les termes contractuels, en réduisant les processus manuels et en améliorant la traçabilité.
Processus de paiement et de réconciliation
La Blockchain Law IV simplifie également les processus de paiement, permettant aux émetteurs de remplir les obligations de paiement - telles que les intérêts, les dividendes ou les remboursements - immédiatement après avoir transféré les montants concernés à l’agent payeur, à l’agent de règlement ou au teneur de compte central. Cette disposition soutient l’objectif plus large d’accroître l’efficacité opérationnelle au sein de l’écosystème financier.
Avec l’adoption de la Blockchain Law IV, le Luxembourg continue de renforcer son rôle dans l’intégration de la blockchain et de la DLT au sein du secteur financier européen. Les changements devraient accroître la compétitivité du Luxembourg, en attirant des émetteurs et des investisseurs à la recherche d’une plus grande clarté juridique et d’une plus grande flexibilité dans leur utilisation des technologies numériques.
Cet article a été rédigé initialement en anglais et traduit et édité en français.