Pendant des années, la stratégie européenne en matière de paiements s’est concentrée sur un seul objectif: la rapidité. La généralisation des paiements instantanés a profondément transformé la manière dont l’argent circule sur le continent, transformant des virements qui prenaient autrefois plusieurs jours en transactions effectuées en quelques secondes. Selon le Conseil européen des paiements (EPC), les paiements instantanés connaissent désormais une croissance annuelle de plus de 70% et s’imposent rapidement comme la norme sur le marché.
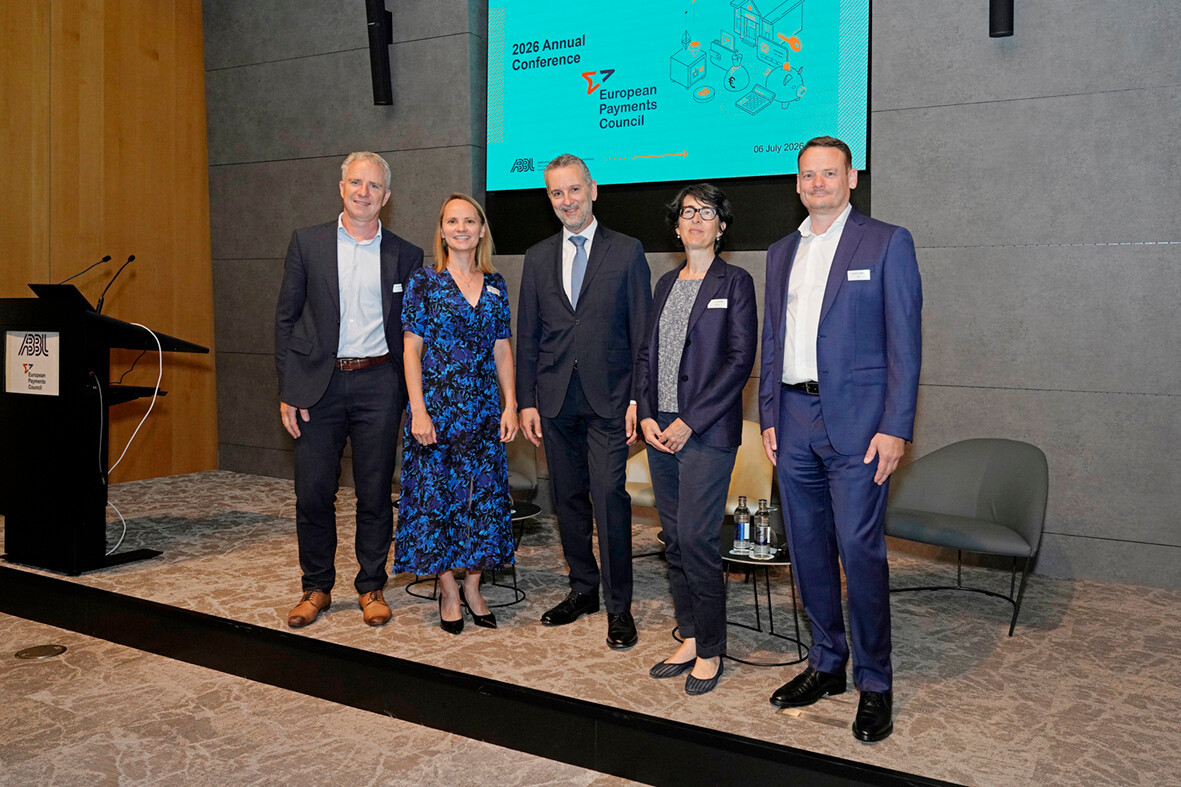
Pourtant, lors de la conférence de l’ABBL organisée le 6 juillet et consacrée à l’avenir des paiements européens, un message est revenu à plusieurs reprises: la prochaine transformation du secteur ne consistera pas à accélérer les transferts d’argent, mais à rendre les paiements plus intelligents, plus sûrs et mieux connectés.
De la prévention de la fraude et du partage d’informations à l’identité numérique et à l’arrivée des fintechs dans la gouvernance européenne, les débats ont mis en lumière un écosystème qui prépare discrètement son prochain chapitre.
La fraude, le prochain combat collectif de l’Europe
S’il y a bien un sujet qui a dominé les débats, c’est celui de la fraude. Pour Giorgio Andreoli, directeur général de l’EPC, l’Europe entre dans ce qu’il a qualifié d’«ère de l’information». La vérification du bénéficiaire, la demande de paiement et le futur cadre Freda reposent tous sur un même principe: prévenir la fraude en permettant aux prestataires de paiement d’échanger des informations fiables avant le transfert de fonds.
Claude Meurisse, PDG de LuxHub, a apporté son point de vue opérationnel. Si la vérification du bénéficiaire a été largement adoptée, sa mise en œuvre reste inégale, en particulier pour les paiements d’entreprise, où les processus d’autorisation diffèrent considérablement de ceux de la banque de détail.
Pour l’avenir, il a fait valoir que la prévention de la fraude dépendra de plus en plus de plateformes capables d’agréger et d’analyser des données provenant de multiples sources – non seulement des banques, mais aussi des opérateurs de télécommunications, des plateformes en ligne et d’autres fournisseurs de services numériques. La réglementation fournit le cadre, a-t-il souligné, mais c’est la technologie qui déterminera l’efficacité de ces mécanismes.
Les deux intervenants se sont accordés sur un point: les fraudeurs s’adaptent sans cesse. À mesure que l’Europe comble une faille, les criminels en recherchent rapidement une autre, ce qui rend la coopération entre les prestataires de paiement plus importante que jamais.
L’Europe monte discrètement une infrastructure numérique commune
Un autre point marquant a été le constat que l’Europe met progressivement en place une architecture commune pour les paiements numériques. Le Sepa n’est plus le seul élément constitutif de cette architecture. La vérification du bénéficiaire, les demandes de paiement, Freda, l’identité numérique, les normes ISO et les API interopérables constituent progressivement une infrastructure plus vaste, conçue non seulement pour traiter les paiements, mais aussi pour authentifier les utilisateurs, échanger des informations fiables et prendre en charge les futurs services numériques.
M. Andreoli a laissé entendre que ces infrastructures pourraient, à terme, servir à des fins allant au-delà des paiements proprement dits, notamment dans le domaine de la cybersécurité et d’autres services de partage sécurisé de données.
Plutôt que de mettre en place des projets isolés, l’Europe s’attache de plus en plus à établir des bases interopérables capables d’évoluer au fil du temps.
L’écosystème des paiements se diversifie de plus en plus
La conférence a également mis en évidence une évolution institutionnelle. Quelques jours seulement avant l’événement, PayPal est officiellement devenu membre de l’EPC, rejoignant ainsi d’autres acteurs de la fintech tels que Revolut, Stripe et Banking Circle.
Pour PayPal, cette décision s’inscrit dans le cadre d’un alignement stratégique croissant sur les priorités européennes en matière de paiements. L’entreprise souhaite contribuer directement aux futures discussions sur la prévention de la fraude, l’identité numérique et les technologies émergentes, telles que l’intelligence artificielle et la tokenisation.
L’entreprise a également rappelé aux participants que l’Europe représente environ un cinquième de sa clientèle mondiale et qu’environ un tiers des transactions Sepa passent par PayPal, ce qui illustre à quel point les prestataires de paiement non bancaires se sont profondément intégrés dans le paysage financier européen.
M. Andreoli a reconnu que cette évolution est également en train de redéfinir l’EPC lui-même. Créée à l’origine par les banques, cette organisation doit désormais refléter un écosystème bien plus diversifié, au sein duquel les fintechs, les portefeuilles numériques et les entreprises technologiques contribuent tous à définir la prochaine génération de normes européennes en matière de paiement.
Au-delà des paiements instantanés
Alors que le débat sur les paiements en Europe s’articule souvent autour des questions de souveraineté et de concurrence avec les réseaux mondiaux de cartes bancaires, la conférence de l’ABBL a mis en lumière une transformation plus discrète, mais tout aussi importante. Les paiements instantanés ont peut-être constitué la première étape marquante.
La prochaine étape consiste à construire un écosystème européen où les données fiables, l’interopérabilité et l’intelligence collective deviendront aussi essentielles que le paiement lui-même. En d’autres termes, l’avenir des paiements européens pourrait être défini moins par la rapidité avec laquelle l’argent circule que par l’efficacité avec laquelle l’information circule autour de lui.