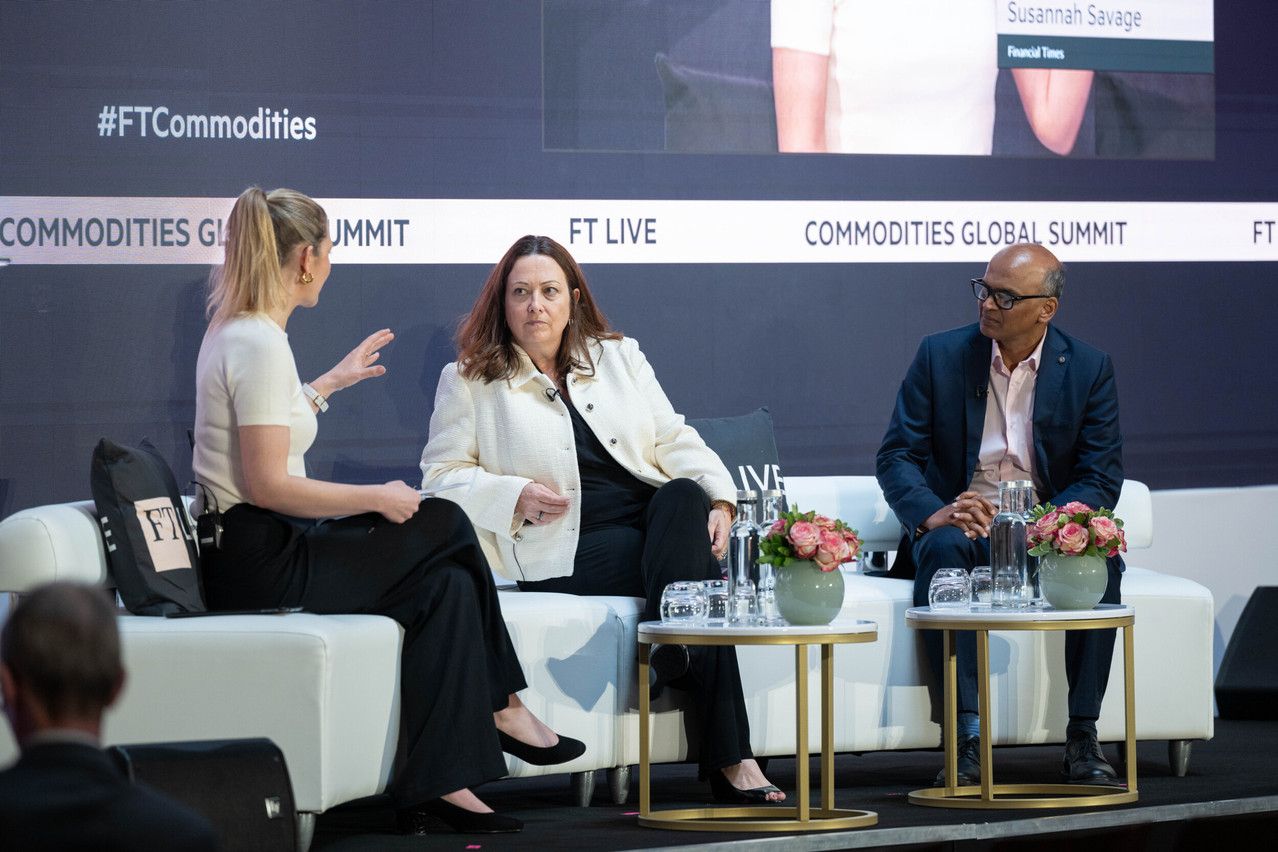
«Les marchés agricoles mondiaux sont entrés dans le conflit actuel avec des stocks record et des équilibres de l’offre historiquement souples», a déclaré Vijay Chakravarthy, chief risk officer de Louis Dreyfus Company. S’exprimant lors du Commodities Global Summit à Lausanne le 21 avril 2026, il a ajouté qu’il n’y avait «aucune contrainte réelle, à l’exception des droits de douane».
«Les stocks mondiaux de céréales et d’oléagineux sont abondants mais mal répartis, ceux-ci étant concentrés dans les pays producteurs», a expliqué Louisa Follis, directrice et responsable de l’analyse du fret sec chez Clarksons. «Le véritable goulot d’étranglement réside dans la logistique – en particulier le transport maritime – où la hausse des coûts de fret fait grimper les prix malgré une offre abondante.»
L’autre atout majeur de l’Iran
Au-delà des déséquilibres logistiques et d’approvisionnement, les risques géopolitiques influencent de plus en plus les flux commerciaux. «Curieusement, l’Iran est le moins vulnérable aux perturbations des importations agricoles», a déclaré M. Chakravarthy. Il a souligné que l’Iran dépendait à 25% des importations, contre 70% à 95% dans les pays du Conseil de coopération du Golfe (CCG).
Les perturbations logistiques dans le Golfe entraînent une hausse des coûts et une complexité accrue, ce qui pousse les pays du CCG à constituer des stocks. M. Chakravarthy a mis en garde contre une éventuelle «pénurie d’investissements», les capitaux étant détournés des secteurs non essentiels vers la sécurisation des minéraux, des produits chimiques et de la sécurité alimentaire.
Les pays qui, auparavant, n’avaient pas pour habitude de constituer des stocks se sentent désormais tenus de subvenir aux besoins de leurs propres citoyens, ce qui contribue à exacerber les tensions, notamment entre les États-Unis, la Chine et l’Inde.
Selon les experts, le monde serait en train de passer d’un marché dicté par l’offre à un marché où la géopolitique est la «force dominante». La «fragmentation géopolitique» que l’on observe actuellement ne s’apparente pas au «pic» temporaire lié à la pandémie; elle marque un tournant durable vers la «souveraineté des chaînes d’approvisionnement».
La concurrence sur les intrants réduit l’offre d’engrais
L’un des thèmes centraux est la vulnérabilité des principaux producteurs face aux importations d’engrais. M. Chakravarthy a souligné que le Brésil, qui a dominé la croissance des parts d’exportation au cours des deux dernières décennies, reste dépendant à 85% des engrais importés. Une baisse de rendement de 30% à 50% dans une région aussi fertile aurait des «conséquences énormes» pour la chaîne alimentaire mondiale. M. Chakravarthy a noté que «nous avons déjà constaté des hausses de prix sur les importations de bœuf en Europe et aux États-Unis».
Cette situation est aggravée par un problème de «hiérarchie» : les intrants agricoles tels que l’acide sulfurique font l’objet d’un rationnement croissant, les fabricants d’engrais se voyant souvent devancés par les fonderies de cuivre ou les fabricants de batteries, qui peuvent se permettre de payer des primes plus élevées.
Une hausse des frais de transport liée au prix du carburant et aux retards
Mme Follis a expliqué que les prix du fioul de soute (carburant utilisé par les navires) ont entraîné une hausse de 50% à 60% des tarifs de fret céréalier. De plus, la concurrence pour obtenir des créneaux horaires au canal de Panama a relégué les vraquiers «en fin de file», derrière les pétroliers transportant des produits pétroliers et du brut qui font la navette entre le Golfe et l’Asie.
Cette perturbation est particulièrement importante pour les agriculteurs américains, qui ont déjà du mal à rivaliser avec le Brésil. Beaucoup se tournent désormais vers des marchés émergents plus modestes d’Afrique de l’Ouest et d’Amérique du Sud, plutôt que vers la Chine, afin de compenser la pression sur les coûts. «L’Amérique du Sud a l’avantage de pouvoir prendre le relais là où les États-Unis se sont retirés», a déclaré M. Follis.
Pour réduire les coûts de carburant, de nombreux navires ont «considérablement ralenti», ce qui, bien que cela permette de réduire les émissions, limite en réalité la disponibilité de la flotte et engendre des inefficacités systémiques qui font grimper les taux de fret, selon Mme Follis.
La guerre perturbe les instruments de couverture traditionnels
Les modèles de couverture sont mis à rude épreuve dans le contexte actuel marqué par les conflits, de nombreux instruments ayant cessé de fonctionner. Bien qu’ils restent pertinents, ils sont moins fiables – en particulier pour les coûts de carburant tels que le fioul de soute –, ce qui rend la sécurité de l’approvisionnement physique et l’établissement de relations solides plus essentiels que la seule couverture financière.
De nouvelles routes commerciales contournent le système américain
Cette évolution érode également la domination traditionnelle des États-Unis. Le centre de gravité se déplace vers le Brésil et l’Argentine, la production brésilienne de soja atteignant ce que M. Chakravarthy a qualifié de niveaux «extraordinaires», de l’ordre de 180 millions de tonnes.
Si les références de prix centrées sur les États-Unis et le dollar restent pour l’instant la norme mondiale, M. Chakravarthy a laissé entendre que d’ici une dizaine d’années, certains flux commerciaux, comme ceux entre le Brésil et la Chine, pourraient être évalués et libellés en yuan chinois, contournant ainsi complètement les systèmes financiers américains.
L’approvisionnement alimentaire menacé par la hausse des taux d’intérêt et l’endettement
Les finances publiques sont bien plus fragiles qu’au cours des crises précédentes, avec une dette du G7 supérieure à 100% du PIB et des coûts d’emprunt plus élevés. Cette situation pèse sur la rentabilité tout au long de la chaîne d’approvisionnement.
Au Brésil, le coût de la dette pour les agriculteurs a atteint 15%. Ce contexte de taux d’intérêt élevés, associé à un resserrement du crédit et à la hausse des coûts des intrants et de la main-d’œuvre, érode la rentabilité. Cela réduit les incitations pour les agriculteurs et les petites et moyennes entreprises, dont les bénéfices nets sont grignotés par le service de la dette.
L’hiver arrive
En fin de compte, le marché n’a pas encore pleinement intégré la perspective d’une perturbation prolongée. Si la conjoncture actuelle s’est avérée «clémente» pour certaines cultures, une poursuite du conflit pendant encore six mois pourrait faire de 2027 une année critique pour la sécurité alimentaire mondiale, en particulier pour le blé d’hiver.