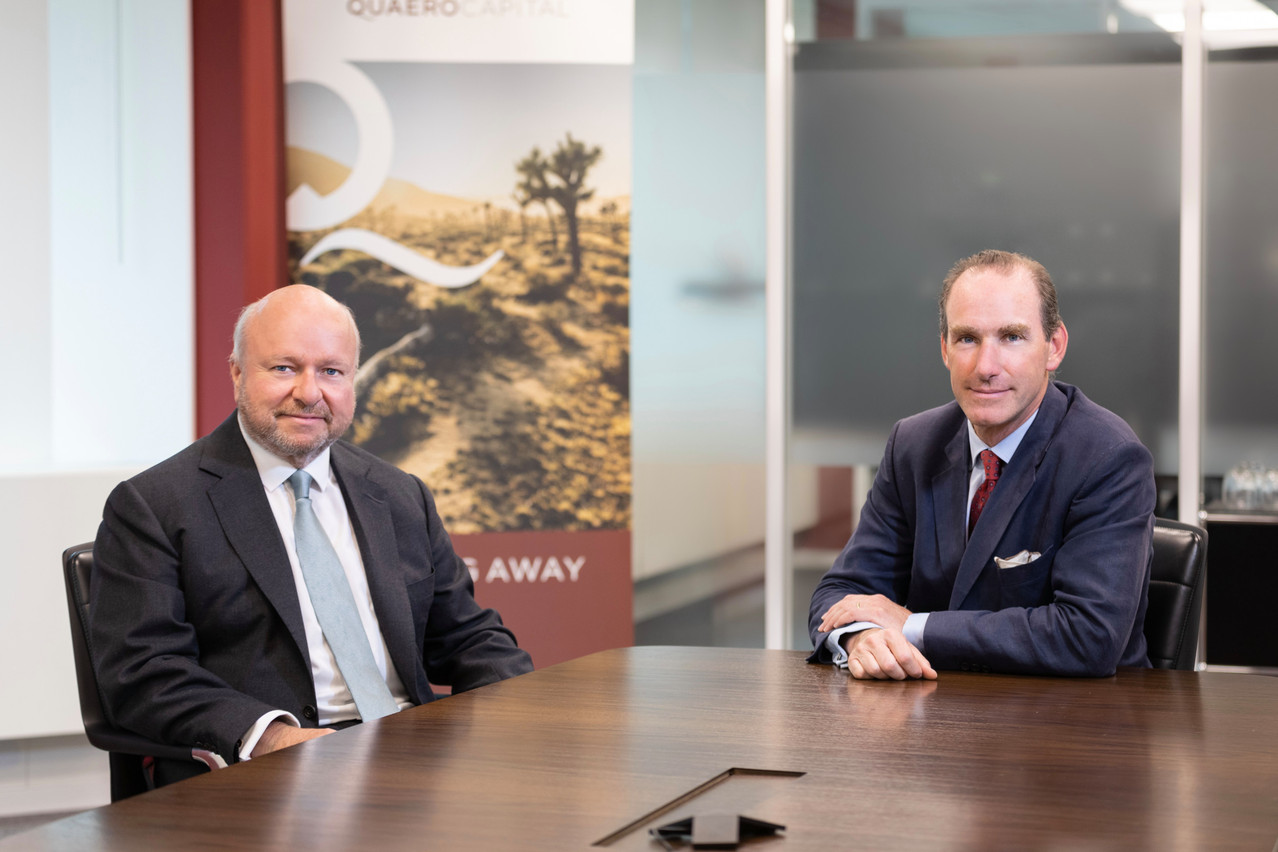
«Il est assez rare que la même équipe gère un fonds pendant 20 ans. Cela n’arrive pas si souvent», déclare Philip Best lors de notre entretien à l’occasion du 20e anniversaire du fonds Argonaut. Le fonds de Quaero Capital, un fonds article 8 qui investit dans de petites entreprises européennes, a réalisé 321 investissements dans des entreprises depuis son lancement et dispose, au 30 septembre 2023, de 261 millions d’euros d’actifs sous gestion.
Le fonds est géré par Best et Marc Saint John Webb depuis 20 ans. «Je suppose que cela signifie que Marc et moi devons être d’accord sur ces questions», s’amuse M. Best. «Dès le départ, nous avons décidé de gérer l’argent d’une certaine manière. Et c’est toujours ce que nous faisons aujourd’hui. Ce que nous essayons de faire, c’est de regarder sous les pierres, de faire des choses que les autres ne font pas, de regarder des entreprises que les autres ne regardent pas, d’investir d’une manière différente.»
Quel est donc leur «atout»?
«Nous examinons des sociétés que les autres ne regardent pas», souligne M. Best. «Nous suivons un grand nombre d’actions qui ne sont même pas suivies par des analystes. C’est ce qu’on appelle les actions orphelines.»
Argonaut s’intéresse aux «petites capitalisations européennes dont la capitalisation boursière est inférieure à un milliard d’euros», explique M. Saint John Webb. Il existe un univers d’environ 9.000 actions cotées, et «selon les critères que vous utilisez, vous pouvez considérer que certaines d’entre elles ne méritent pas un investissement, et vous arrivez à un univers exploitable de 3 ou 4.000 que nous excluons en grande partie pour arriver à environ 2.000.»
Il y a toutes ces “petites choses” que les gens ne regardent pas.

Mais «ces quelque 4.000 actions dont la capitalisation boursière est inférieure à un milliard d’euros représentent environ 5% de la taille totale du marché», explique M. Best. «Il y a une poignée de grandes capitalisations qui représentent une grande partie du marché. Et puis il y a toutes ces “petites choses”, que les gens ne regardent pas.»
C’est pourquoi ces sociétés peu connues constituent une opportunité idéale pour le fonds Argonaut.
L’accent mis sur la recherche primaire
Pour obtenir les informations dont elle a besoin, Quaero Capital se concentre sur la «recherche primaire», explique M. Saint John Webb. Qu’est-ce que cela implique exactement?
Il y a des gens qui disent que «cela signifie en fait qu’ils ont lu les rapports de recherche de 40 pages de JP Morgan, Goldman Sachs et Morgan Stanley», poursuit-il. «Et après avoir lu ces trois études, vous connaîtrez assez bien IBM. Mais c’est de la recherche secondaire.»
Nous devons faire de la recherche primaire, qui consiste à visiter une entreprise, à rencontrer le CEO, le directeur financier, le directeur des opérations, etc.

Argonaut se concentre sur les entreprises qui n’ont pas fait d’études. «Nous devons effectuer une recherche primaire, qui consiste à visiter l’entreprise, à rencontrer le CEO, le directeur financier, le directeur des opérations, le responsable du produit, le responsable du marketing, à faire le tour des bureaux, de l’usine ou de tout autre service de restauration qu’ils proposent, à voir la machine à café. J’essaie simplement d’évaluer l’entreprise.»
«Nous allons voir les entreprises, mais en même temps, nous devons faire attention à ne pas être pollués par l’enthousiasme du personnel de l’entreprise, parce qu’il est évident qu’il ne sera jamais négatif», ajoute M. Saint John Webb.
M. Best cite l’exemple d’une entreprise italienne dans le domaine de l’acier, Danieli, basée à une heure et demie au nord de Venise, comme l’une de ses réussites. «Il faut vraiment vouloir aller là-bas. Il n’y a pas d’aéroport à proximité et il n’y avait pas de réunion d’analystes», explique-t-il. Mais ils ont organisé une journée portes ouvertes en 2003, au cours de laquelle le directeur général a fait quelques commentaires sur l’année écoulée, suivis d’un concert. «Et c’est tout! C’est ainsi que se résumaient les relations avec les investisseurs», déclare M. Best. «C’était il y a 20 ans, et on ne trouve plus ce genre de choses aujourd’hui. À l’époque, c’était primo l’un de nos meilleurs investissements et secondo tellement extraordinaire d’être là, sans personne, un samedi.»
Et comment s’est déroulé cet investissement? «C’est une action qui nous a rapporté près de 1.000%.»
«Qu’est-ce qu’on dit? La chance, c’est quand l’opportunité rencontre la préparation», dit M. Saint John Webb, citant le philosophe romain Sénèque. Si vous voyez 500 entreprises par an et que vous continuez à chercher, vous finirez par vous dire: «Je pense que nous sommes probablement mieux placés que les autres pour reconnaître qu’il y a quelque chose à faire.»
Lutter contre la tendance des solutions «faciles»
Cela fait donc 20 ans que le fonds Argonaut a été lancé. Y a-t-il eu des changements dans la manière dont le fonds fonctionne, ou de nouvelles tendances dans l’industrie qu’ils ont remarquées?
Au cours des 20 dernières années, un grand nombre de particuliers et d’institutions ont opté pour une méthode d’investissement plus «facile», qui consiste à acheter des ETF (exchange-traded funds), lesquels vous permettent d’être exposé à un marché. Les ETF vous donnent une exposition à un marché. Vous pouvez donc acheter un ETF de petites capitalisations européennes», répond M. Best. «Cela n’existait pas il y a 20 ans.»
Les ETF ont toutefois tendance à acheter des entreprises plus grandes et plus liquides. «Les actions qui font partie de l’indice ont bénéficié d’une plus grande liquidité, parce qu’elles font partie de l’indice», ajoute-t-il. «Et les actions comme celles que nous étudions ont été encore plus oubliées qu’elles ne l’étaient dans le passé.»
L’oubli est synonyme d’opportunités.

«Mais l’oubli est synonyme d’opportunité, car cela signifie que la valorisation est plus faible», explique M. Best. «Parce que nous nous intéressons à des valeurs moins liquides et moins couvertes, nous obtenons un meilleur rendement que l’indice. Cela dit, beaucoup de gens se disent: “Je vais juste acheter l’ETF”», ajoute M. Best.
«C’est vraiment dommage, car ils devraient essayer d’accéder à un rendement plus élevé en achetant des fonds comme le nôtre», ajoute-t-il. «Nous luttons contre cette tendance. Mais les gens veulent une solution facile – ou ce qu’ils pensent être une solution facile – qui leur donne en fait un rendement plus faible.»
«Plus réactif»
Un autre changement est intervenu à la suite de la pandémie de Covid-19, ajoute M. Saint John Webb. «Grâce au Covid, à Teams, à Zoom et à toutes ces choses, les petites entreprises ont appris ce que signifiait la vidéoconférence», explique-t-il. «Cela a quelque peu modifié notre mode de fonctionnement. Cela signifie que nous sommes plus réactifs.» Au lieu d’attendre plusieurs semaines pour effectuer une visite en personne, par exemple, une conférence téléphonique peut être organisée en quelques jours.
Et comme le fonds s’est développé au cours des 20 dernières années, «nous prenons souvent entre 5 et 10% d’une entreprise, alors que dans le passé, nous n’en prenions qu 0,5%», poursuit-il. «Aujourd’hui, vous achetez une sorte de petite participation minoritaire, ce qui signifie que vous êtes plus proche de la direction de l’entreprise. Cela permet ce que M. Saint John Webb appelle un “engagement constructif”.
Notre avantage ne se limite pas à la sélection des actions et au choix du moment, mais il nous permet d’emprunter un peu de ce que font les investisseurs privés.

«Cela signifie que notre avantage ne se limite pas à la sélection des actions et au choix du moment, mais qu’il nous permet d’emprunter un peu à ce que font les investisseurs privés: ils achètent la totalité de l’entreprise et la transforment en une meilleure entreprise.»
Un mot sur les valorisations
«Le message principal aujourd’hui est que les gens ont oublié pourquoi ils investissent dans les petites capitalisations. Et la raison pour laquelle vous investissez dans les petites capitalisations, comme nous l’avons déjà dit, c’est parce qu’elles surperforment sur une longue période, en particulier lorsque vous les achetez après une période de sous-performance. C’est un peu comme un élastique que l’on étire. Et aujourd’hui, les valorisations sont très faibles. Et c’est probablement quelque chose qui nous stimule», déclare M. Saint John Webb.
«Les valorisations actuelles sont probablement aussi attrayantes qu’elles l’auraient été en 2003 – lorsque nous avons commencé après le krach technologique – ou en 2009, après la crise financière», affirme M. Best.
«Ces choses évoluent par cycles», ajoute-t-il. «Lorsque vous faites ce métier depuis 20 ans, vous voyez ces cycles et vous savez quand les valorisations ne sont pas correctes, et nous pensons très fortement en ce moment que notre partie du marché est tout simplement trop bon marché. En conséquence, les petites entreprises cotées en bourse se disent: “Quel est l’intérêt de participer au marché boursier? Ils voient des entreprises qui passent d’une structure publique à une structure privée et qui se retirent de la cote.»
Les meilleures et les plus étranges visites d’entreprises
Après 20 ans de visites d’entreprises et de recherches, M. Best et M. Saint John Webb ont quelques anecdotes à raconter. Leur visite la plus étrange a été celle d’une entreprise italienne, où «nous faisions vraiment pression [sur le CEO] pour qu’il maîtrise son bilan. Il était de ceux qui ne pouvaient s’empêcher de faire une acquisition par-ci, une acquisition par-là. Nous avons commencé à nous mettre en colère contre lui. Lors d’une réunion, nous attendions qu’il entre dans la salle, et lorsqu’il est entré, il nous a regardés, s’est agenouillé et a dit: “Je suis vraiment désolé”. C’est l’une des choses les plus absurdes qui aient jamais pu se produire», raconte M. Best.
Et leur «meilleure» visite d’entreprise? Une entreprise suisse où les brasseurs ont dit: «N’hésitez pas à prendre autant de bière que vous pouvez en porter».
Cet article a été publié pour la lettre d’information Delano Finance, la source hebdomadaire d’informations financières au Luxembourg. Abonnez-vous en utilisant ce lien.