Ces sociétés présentent un chiffre d'affaires stable ou en recul, une rentabilité médiocre, des marges réduites, des liquidités et réserves de fonds de roulement limitées et un endettement élevé. De plus, elles n'ont que peu de moyens pour investir dans des équipements, produits et processus.
Leur multiplication en Europe ces 10 dernières années s'explique par le climat de politiques monétaires accommodantes, la tolérance accrue des prêteurs vis-à-vis des créanciers et les politiques gouvernementales en faveur du crédit. Ces sociétés ont tenté de tenir bon plutôt que de cesser leurs activités, freinant ainsi la productivité européenne.
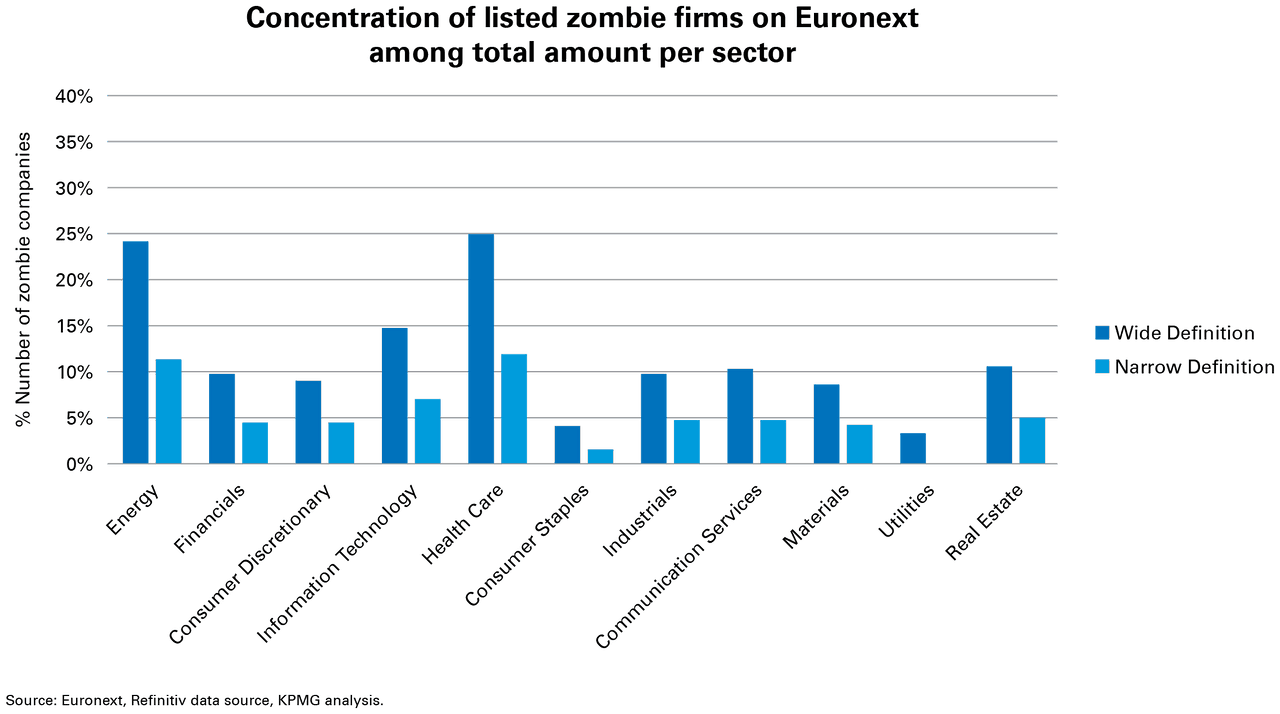
Concentration de sociétés zombies cotées par secteur (UE) KPMG Luxembourg
Que l'on se base sur une définition large (ratio de couverture des intérêts <1 ces 3 dernières années, société de + de 10 ans) ou étroite (Q de Tobin inférieur à la médiane du secteur) d'une société zombie, la santé, l'énergie, l'IT et l'immobilier sont les secteurs les plus impactés dans l'UE.
Dans un scenario où les taux devraient augmenter, les entreprises lourdement endettées pourraient peiner à rembourser des prêts autrefois abordables.
Les définitions peuvent toutefois prêter à confusion. Prenons le cas de Tesla et Netflix. Elles sont toutes deux bien établies, réalisent un C.A. de plusieurs milliards de dollars et génèrent très peu de liquidités ou de profits. Selon la définition générale, ce seraient donc des sociétés zombies !
VIGILANCE REQUISE POUR LES AIFM ET LES GP LUXEMBOURGEOIS
Ne sous-estimons pas l'effet des sociétés zombies sur les fonds d'investissement au Luxembourg, 2e centre de fonds au monde, et donc particulièrement susceptible d'être touché sur le plan économique vu le grand nombre de gestionnaires de private equity/private debt. Les fonds de dette privée portent en effet un vif intérêt aux sociétés zombies, plus attractives que les prêteurs traditionnels.
Les AIFM et GP luxembourgeois doivent se montrer prudents, connaître les risques inhérents à ce type d'entreprise et mettre en œuvre des cadres appropriés pour leurs activités. N'oublions pas que le régulateur veillera à ce que ces prédispositions soient prises.
Les professionnels du private equity et de la dette privée doivent mener une analyse ex ante afin de se prémunir d’investissements attractifs en apparence mais pouvant contenir des risques matériels cachés.
Quid des gestionnaires de portefeuilles ? Ils ont certainement fort à faire et doivent d'abord se poser quelques questions clés : Les sociétés ciblées sont-elles correctement valorisées ? Présentent-elles une structure de coûts solide ? Quels sont les principaux indicateurs de risque ?
Il est temps d'agir ! Notre équipe KPMG dispose de l'expertise nécessaire pour vous guider au mieux face à ces risques. Contactez-nous !
Lire l'article complet ici.