La Banque centrale européenne (BCE) travaille sur un euro numérique, une nouvelle forme de monnaie publique destinée aux paiements quotidiens. Dans une interview publiée ce 26 janvier, le projet a été présenté comme un moyen de faire entrer l’argent public dans la vie numérique, afin que les gens puissent payer dans les magasins et en ligne, y compris dans un mode hors ligne qui fonctionne sans connexion internet.
Voici dix points pratiques dont vous n’avez peut-être pas encore entendu parler et ce que chacun pourrait signifier au quotidien.
1. Aucune obligation
Ce qu’il faut savoir: rien dans le plan de déploiement de cette monnaie numérique n’est conçu pour vous faire renoncer à l’argent liquide ou aux cartes bancaires. L’euro numérique est conçu pour être placé à côté de ce que vous utilisez déjà, de sorte que vous pouvez l’ignorer complètement ou l’utiliser uniquement lorsque cela vous convient, par exemple pour un achat en ligne, un voyage à l’étranger ou comme moyen de secours lorsqu’un terminal de carte est en panne.
Pourquoi c’est important: un mode de paiement ne fonctionne que si les gens lui font confiance. En le laissant facultatif, vous restez maître de la façon dont vous payez au jour le jour.
2. Téléphone ou carte
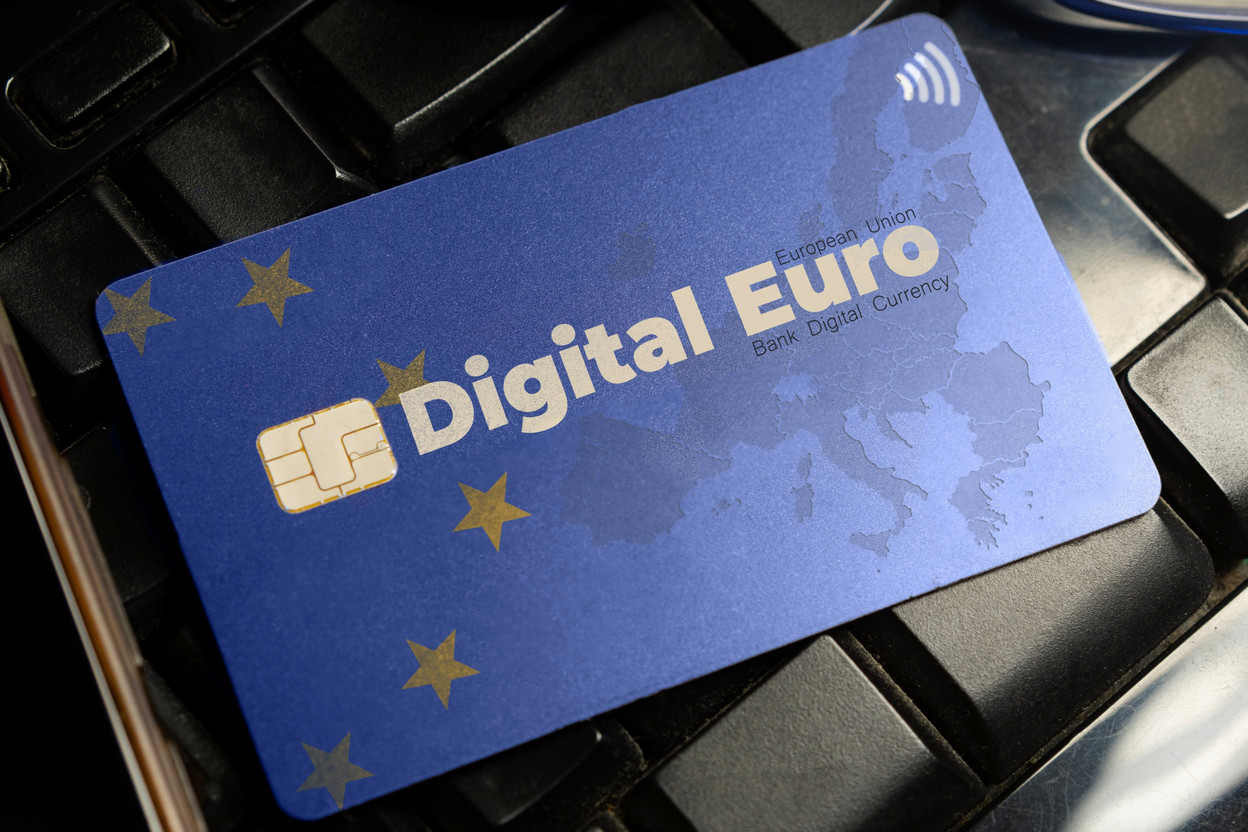
Ce qu’il faut savoir: L’euro numérique ne devrait pas être réservé aux smartphones. Il pourrait être stocké sur votre téléphone, mais il pourrait également être chargé sur une carte distincte portant le logo de l’euro numérique, à la manière de nos cartes de débit actuelles. Cela vous permettrait d’effectuer des paiements numériques sans avoir besoin d’un smartphone.
Pourquoi c’est important: l’euro numérique devient ainsi plus pratique pour les enfants, les personnes âgées et tous ceux qui préfèrent ne pas utiliser de téléphone portable pour passer à la caisse, ainsi que pour tous ceux qui souhaitent disposer d’une carte de paiement dédiée pour leurs dépenses quotidiennes.
3. La perte est limitée
Ce que vous devez savoir: si vous perdez votre téléphone ou la carte, l’exposition est censée être limitée au montant que vous avez choisi de conserver sur l’appareil pour une utilisation hors ligne, comme l’argent liquide que vous gardez dans votre portefeuille. Le reste ne disparaîtrait pas avec l’appareil car il n’y serait pas stocké.
Pourquoi c’est important: vous pouvez décider de votre propre niveau de risque. Un consommateur peut garder, par exemple, suffisamment d’argent pour les courses ou le transport hors ligne, mais pas un solde important, ce qui permet de réduire l’impact des pertes tout en disposant d’un filet de sécurité.
4. Vous pouvez le verrouiller
Ce que vous devez savoir: si votre téléphone ou votre carte disparaît, vous devriez pouvoir bloquer le dispositif pour que personne d’autre ne puisse dépenser avec. Si l’appareil réapparaît plus tard, vous pouvez l’utiliser à nouveau, plutôt que considérer le solde égaré comme définitivement perdu.
Pourquoi c’est important: cette méthode est plus proche des protections que les gens attendent des services bancaires, et matériellement plus sûre que le transport de grandes quantités d’argent liquide, où une perte est généralement définitive.
5. Le paiement hors ligne est privé
Ce que vous devez savoir: les paiements hors ligne sont conçus pour fonctionner sans connexion internet, directement entre appareils. Dans ce mode hors ligne, le paiement est censé être aussi privé que l’argent liquide, ce qui signifie que la trace normale créée par les paiements en ligne n’est pas produite. C’est le genre de cas d’utilisation que l’on peut imaginer pour un partage rapide d’une facture, des frères et sœurs partageant leur argent de poche, ou un paiement dans un endroit où le réseau mobile ferait défaut.
Pourquoi c’est important: de nombreux consommateurs souhaitent bénéficier de la commodité du numérique sans laisser de traces de chaque transaction. La protection de la vie privée hors ligne vise à répondre à cette préoccupation tout en assurant la résilience des paiements en cas de panne.
6. Les détaillants doivent accepter
Ce qu’il faut savoir: selon le projet de déploiement, si un magasin ou un prestataire de services accepte déjà les paiements numériques, il devra également accepter l’euro numérique. Cela serait valable que vous payiez à la caisse d’un supermarché, que vous achetiez un café ou que vous payiez un commerçant en ligne, à condition qu’il accepte déjà les méthodes de paiement numérique.
Pourquoi c’est important: c’est ce qui empêchera l’euro numérique de rester seulement une «belle idée» qui fonctionne rarement. Une large acceptation signifierait que vous pouvez réellement compter sur lui, en particulier lorsque vous voyagez dans la zone euro ou que vous faites des achats en ligne.
7. Pas un bon d’achat
Ce qu’il faut savoir: l’euro numérique est censé se comporter comme une monnaie normale, et non comme un coupon. Il n’est pas conçu pour être étiqueté ou affecté, de sorte qu’il ne pourrait être dépensé que dans certaines catégories telles que l’alimentation, le carburant ou le loyer. En d’autres termes, vous devriez recevoir des euros numériques sans condition, et vous devriez rester maître de la manière, du moment et du lieu où vous les dépensez, tout comme avec de l’argent liquide, partout où l’euro numérique est accepté.
Pourquoi c’est important: une crainte fréquente est qu’une monnaie numérique puisse être utilisée pour orienter ou restreindre les choix des consommateurs. Selon la présentation du projet, avec l’euro numérique, vous décidez de ce que vous achetez, comme vous le faites avec de l’argent liquide.
8. Anonyme pour l’émetteur
Ce qu’il faut savoir: le système est décrit comme enregistrant le montant d’un paiement et des identifiants techniques cryptés, plutôt que votre nom, votre identité personnelle ou ce que vous avez acheté. L’objectif est que l’opérateur puisse faire fonctionner le système de paiement sans être en mesure de voir votre panier d’achat ou d’établir un profil de vos dépenses. Personne, y compris la BCE et les banques, ne peut vous identifier lorsque vous dépensez à partir de votre portefeuille numérique.
Pourquoi c’est important: les gens craignent qu’une monnaie numérique publique ne devienne un outil de surveillance. La promesse d’une visibilité minimale des données est censée la rapprocher des attentes en matière de confidentialité que les consommateurs associent à l’argent liquide.
9. Dépensable une fois détenu
Ce qu’il faut savoir: une fois que les euros numériques sont dans votre portefeuille, ils sont censés fonctionner comme de l’argent liquide dans votre poche. Ils peuvent être dépensés pour tout achat légal partout où ils sont acceptés, y compris lorsque vous n’êtes pas en ligne. L’idée est que l’argent dans votre portefeuille ne devrait pas nécessiter d’approbations supplémentaires ou de limites intégrées sur ce que vous pouvez acheter pour être dépensé.
Pourquoi c’est important: les consommateurs recherchent avant tout la certitude à la caisse. La promesse ici est la fiabilité: si vous disposez des fonds nécessaires, le paiement devrait être effectué, même si les réseaux sont en panne.
10. Paiement à la livraison
Ce qu’il faut savoir: les paiements conditionnels sont facultatifs et ne sont utilisés que lorsque vous le souhaitez. Cela signifie que vous et le vendeur conviendriez d’une règle simple pour que le paiement ne soit effectué que si un événement convenu à l’avance se produit. Un exemple simple pour le consommateur est de ne payer que lorsqu’un service est fourni, par exemple en débloquant les fonds lorsqu’un artisan a terminé son travail, ou de ne payer que si le service fonctionne, sur la base d’une condition que vous avez tous deux acceptée à l’avance.
Pourquoi c’est important: elle pourrait réduire les litiges et réduire le nombre de remboursements en intégrant la notion de «pas de service, pas de paiement» dans la transaction elle-même, plutôt que d’obliger les consommateurs à courir après le service clients ou à s’en remettre aux rétrocessions de cartes.