Dans la foulée de la Banque Mondiale et quelques semaines avant le Fonds monétaire international, l’OCDE vient de publier ses perspectives économiques révisées. L’organisation internationale table dorénavant sur une croissance mondiale passant sous les 3% tant en 2025 qu’en 2026, freinée notamment par le renforcement sensible des obstacles aux échanges ou encore l’érosion de la confiance des entreprises et des consommateurs. Selon l’OCDE, la croissance attendue aux États-Unis ne s’inscrirait plus qu’à hauteur de 1,6% en 2025 et 1,5% en 2026, un net ralentissement par rapport à une croissance de 2,8% en 2024.
Pourtant, si le premier trimestre a été marqué par une contraction de l’activité outre-Atlantique à la suite toutefois d’une explosion des importations de biens en amont de l’application des droits de douane, les données d’activité les plus récentes, portant sur le second trimestre, sont assez rassurantes, notamment sur le front de la consommation.
Les organismes internationaux sont-ils dès lors trop pessimistes?
Non, les risques de ralentissement de la demande intérieure sont toujours bien présents. Les conséquences du relèvement des tarifs douaniers – de 2,5% fin 2024 à environ 15% actuellement – sur l’économie devraient davantage se matérialiser durant le second semestre, notamment sur les données d’inflation ou encore sur l’emploi.
Un ralentissement modéré du marché de l’emploi aux USA
Le ralentissement du marché de l’emploi, très graduel, se confirme. Les créations d’emploi sont ressorties à hauteur de 139.000 unités en mai, au-dessus des attentes du marché, mais en repli par rapport à la moyenne de 177.000 postes de travail enregistrée au cours des 6 mois précédents. Au sein du secteur privé, seules 9 industries enregistrent des créations de postes de travail le mois dernier, contre 12 en avril et 13 en mars. Le taux d’emploi recule également, atteignant son plus bas niveau depuis fin 2021 à 59,7%.
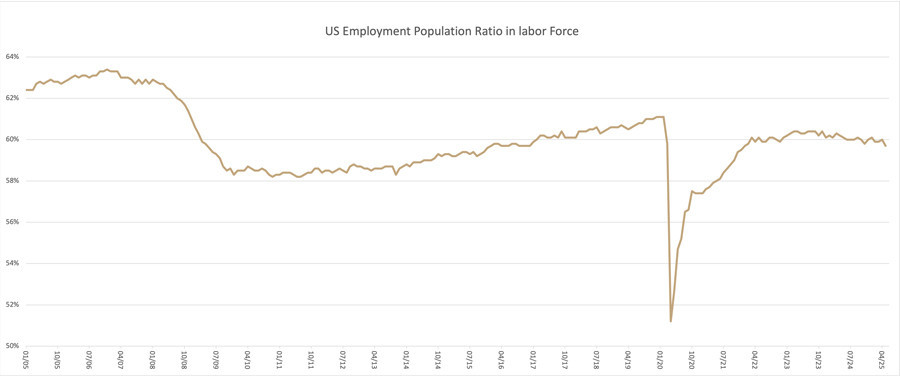
Emploi aux États-Unis: évolution du ration personnes employes/ population active (Source : BLS, Banque de Luxembourg)
Une inflation toujours assez contenue aux États-Unis
L’inflation américaine n’a que faiblement progressé en mai (+0,1%) par rapport au mois précédent et ressort également en hausse modérée sur base annuelle, à 2,4%. Les craintes d’accélération des prix suite aux mesures protectionnistes adoptées par l’administration Trump restent toutefois bien d’actualité. Une inflation plus soutenue devrait être davantage visible les prochains mois. Les entreprises ont en effet très probablement prioritairement puisé dans les inventaires reconstitués durant le premier trimestre, limitant temporairement la nécessité de hausse de prix. De plus, les biens frappés par un relèvement des tarifs douaniers, notamment en provenance de Chine, n’entrent sur le sol américain qu’avec un certain délai, compris entre un et deux mois. Enfin, les composantes «prix payés» reflétées au sein des indices précurseurs PMI ne laissent actuellement pas transparaître de ralentissement des pressions inflationnistes. Seuls une baisse des marges des entreprises et un ralentissement de la demande pourraient atténuer les pressions inflationnistes à venir, au prix toutefois d’un affaiblissement plus marqué de l’activité.
Fort regain de tensions au Moyen-Orient et volatilité des prix pétroliers
Le prix du baril vient d’enregistrer une période de forte volatilité portée par un net regain de tensions au Moyen-Orient. Craignant l’imminence d’une menace atomique, Israël, rejoint par les États-Unis, a lancé une vaste attaque contre l’Iran, ciblant les installations nucléaires, les usines d’armement et le commandement militaire.
Le prix du pétrole a initialement bondi de plus d’une dizaine de pour cent avant d’effacer l’entièreté des gains suite à une riposte très modérée de l’armée iranienne et l’annonce d’un cessez-le-feu entre Israël et l’Iran réduisant les risques d’un blocage délibéré du détroit d’Ormuz. Ce détroit constitue un axe stratégique majeur du transport de pétrole et gaz. En effet, environ 30% du transit maritime de pétrole – soit quelque 20 millions de barils – et 20% de volume total de gaz naturel liquéfié transitent sur base journalière par ce détroit. Plus de 80% de ces volumes de pétrole et gaz ont pour destination l’Asie. S’il ne peut être totalement exclu, un tel blocage proactif du détroit par les autorités iraniennes s’avérerait contre-productif pour le pays, notamment sur le plan diplomatique, la Chine étant l’acheteur principal du pétrole iranien.
Un arrêt potentiel de la production iranienne est perçu comme moins problématique par les marchés au vu des importants excédents de capacités de production au sein de l’Opep – estimés à cinq millions de barils et principalement concentrés au niveau de l’Arabie saoudite – aisément mobilisables. L’Iran produit environ 3,2 millions de barils sur base journalière – soit 3% de la production mondiale – et exporte entre 1,5 et 2 millions de barils.
Des finances publiques américaines qui inquiètent
L’agence de notation Moody’s a décidé d’abaisser le rating des États-Unis, rejoignant ainsi ses consœurs S&P et Fitch. La première économie mondiale perd donc officiellement le rating AAA, soit la notation de la plus haute qualité, associée au risque crédit le plus contenu. L’agence Moody’s s’inquiète de la trajectoire de la dette américaine. Aujourd’hui, les charges d’intérêt représentent déjà 3% du PIB et, faute de mesures correctrices, celles-ci sont amenées à poursuivre leur ascension au cours des décennies futures. Dans ce contexte, les négociations actuelles portant sur le projet de loi budgétaire baptisé «One Big Beautiful Bill Act» inquiètent logiquement les marchés, de même qu’une partie des élus outre-Atlantique, y compris au sein du parti républicain. Les baisses d’impôts sont en effet insuffisamment financées et mèneront à une augmentation importante des déficits et de la dette sans doper durablement l’activité économique. Une étude réalisée par «the budget lab», un centre de recherche de Yale, table sur des effets négatifs à long terme de cette politique sur l’activité économique, une hausse substantielle du déficit et de la dette ainsi qu’une progression significative des taux d’intérêt à long terme.
Des taux d’intérêt élevés fragilisent les activités les plus cycliques, en particulier l’immobilier. La remontée des taux longs américains observée au cours des 12 derniers mois affaiblit l’activité immobilière américaine. Les taux hypothécaires à 30 ans fixe flirtent avec des 7% et limitent la capacité financière des ménages américains à acquérir un bien immobilier. Sans surprise, la confiance des promoteurs immobiliers en pâtit et vient récemment d’atteindre son plus bas niveau depuis fin 2022.
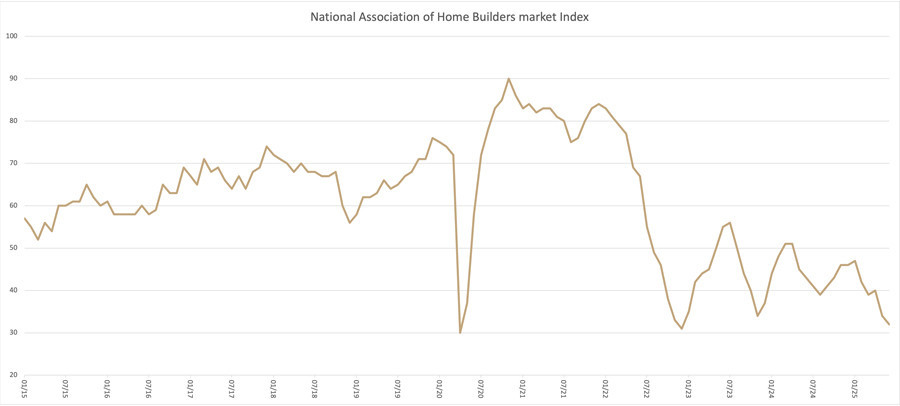
Évolution de l’indice de marché de la National Association of Home Builders (Source: NAHB, Banque de Luxembourg)
La Federal Reserve patiente, la BCE assouplit
Dans ce contexte économique marqué par un haut degré d’incertitude, les autorités monétaires américaines ont, sans grande surprise, décidé à l’unanimité de laisser les taux directeurs inchangés à 4,25%-4,5%. Cette décision n’a guère étonné les investisseurs, une position d’attente se justifiant pleinement. L’affaiblissement conjoncturel attendu ouvre cependant la voie à un assouplissement de la politique monétaire américaine. Pratiquement deux baisses de taux sont dorénavant anticipées par les marchés d’ici de la fin de l’année.
En zone euro, la BCE a ainsi une nouvelle fois abaissé les taux directeurs de 25 points de base, portant ainsi le taux de dépôt à 2%. Ce dernier culminait encore à un niveau de 4% en mai 2024. Dans sa communication, la Banque centrale estime être en bonne position pour faire face aux incertitudes exceptionnelles actuelles. Par ailleurs, elle se montre confiante quant à la trajectoire des prix, tablant sur un retour de l’inflation à un niveau de 2% en 2025, 1,6% en 2026 et 2% en 2027. Les autorités monétaires européennes ont maintenu leurs estimations de croissance pour 2025 à 0,9%, ont légèrement revu à la baisse leurs perspectives 2026 à 1,1% et tablent sur 1,3% en 2027. La résilience des indicateurs précurseurs en zone euro semble, pour le moment, indiquer que l’essentiel du mouvement de baisse des taux est acté.