Ce n’est une surprise pour personne: la situation du marché immobilier est à la fois inédite et préoccupante. Nombre de parutions, entre articles, rapports et dossiers, ont montré parfois une méconnaissance profonde des processus de production de logement au Luxembourg. Gerald Merveille et Hugues Lermusiaux, gérants de Reva Sàrl, analysent la situation actuelle au Grand-Duché.
Le logement: de la production à la vente
On peut décomposer les coûts de production de logement comme suit:
1. Les coûts incluant le terrain, les taxes, les différentes études pour sa constructibilité, à savoir les coûts fonciers;
2. Les intérêts ou coûts financiers;
3). Les coûts de construction;
4. Les coûts de commercialisation.
Le résultat de la vente des unités finales, dont le prix est déterminé par le marché, est le chiffre d’affaires. La différence entre ce chiffre d’affaires et tous les coûts représente la marge du promoteur.
En réalisant le calcul de faisabilité à l’envers, on en déduit le prix du terrain. Cette méthode, dite «résiduelle», est assez classique et bien documentée dans la littérature académique.
Les fluctuations des coûts d’un projet immobilier
Nous avons fait l’exercice sur base d’un projet moyen, en introduisant dans notre modèle certaines variables qui ont particulièrement fluctué depuis 2010, à savoir: les prix de vente (moyenne nationale appartements en Vefa), les prix à la construction et les taux d’intérêt. On peut alors déterminer les grands agrégats de coûts d’un projet et observer leur évolution dans le temps.
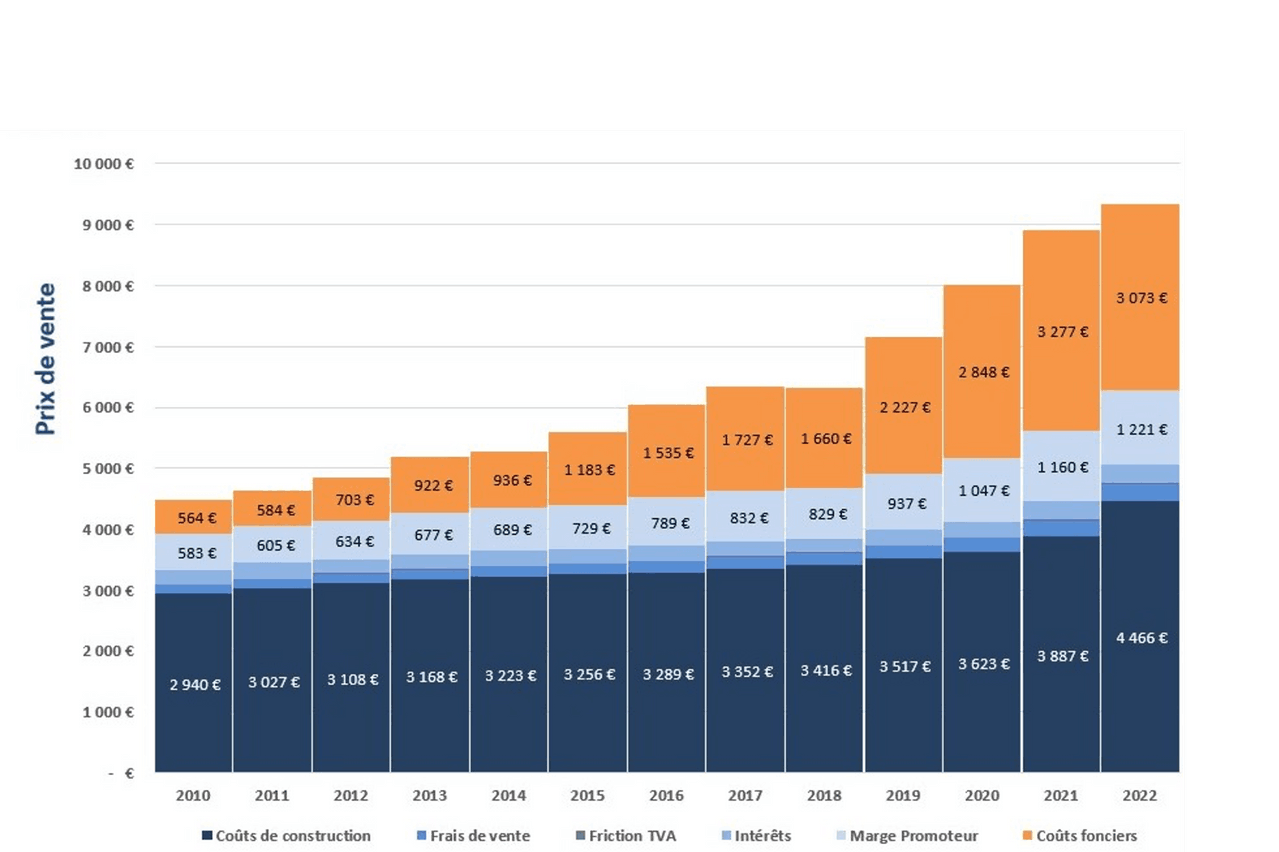
Répartition des coûts d’un projet de développement immobilier par mètres carrés vendable. Reva Sàrl
Il en ressort plusieurs points:
1. La part majoritaire de la valeur est partie dans le foncier. La part du foncier est passée de 13% à 33% du chiffre d’affaires en 12 ans.
2. La part technique, c’est-à-dire tous les coûts de construction, est passée de 66% à 48% du prix de vente final et ce, malgré l’inflation.
3. Tous les autres postes ont vu leurs parts rester plus ou moins égales.
Ce n’est finalement pas étonnant. Les promoteurs, étant en concurrence entre eux, achètent le foncier de plus en plus cher, leur marge brute restant plus ou moins inchangée. Les agents immobiliers, eux, perçoivent une commission variable, mais égale en pourcentage et, enfin, les marges de construction restent également assez constantes dans le temps résultat d’une concurrence marquée. La seule variable d’ajustement est le prix du terrain, là où il n’y a pas de concurrence pour des raisons qui dépassent le cadre de cet article, mais qui sont facilement explicables.
Nous en concluons que ce sont donc les propriétaires fonciers les grands gagnants de la dernière décennie.
Quelques questions pour conclure
Une fois ce constat établi, nous pouvons terminer nos observations par deux questions:
1. Pourquoi les prix de vente du logement et des terrains doivent-ils diminuer à court terme?
2. Comment favoriser cette transition afin d’éviter de voir un marché se geler complètement et provoquer une série de conséquences (notamment: chômage, pertes fiscales, manque de logements, baisse d’attractivité de l’économie…)?
À propos de Reva
Reva (Real Estate Valuation and Analytics) est une entreprise spécialisée en Property Services au Luxembourg. Elle est constituée d’une équipe de professionnels hautement qualifiés, ayant plus de 20 ans d’expérience en matière d’évaluation de biens, études de faisabilité, coordination de projets et analyse de marché.
Cet article promotionnel a été rédigé dans le cadre de l’adhésion au Paperjam+Delano Business Club de Optim Solutions. Si vous souhaitez vous aussi adhérer au Club, contactez-nous à l’adresse [email protected].