Les actifs d’infrastructure ont toujours nécessité des capitaux patients, tandis que le modèle économique des compagnies d’assurance repose sur des engagements à long terme et une génération de flux de trésorerie prévisibles. En théorie, les assureurs peuvent jouer un rôle central dans le financement de tels actifs à travers l’Europe. En pratique, ce n’est pas si simple.
Une allocation en croissance mais encore incomplète
Bien que les assureurs augmentent leurs allocations en infrastructure, leur potentiel reste largement inexploité. Comme le montre la Figure 1, les investissements totaux dans les actifs alternatifs ont augmenté de 40 % entre 2018 et 2024, tandis que les allocations aux actifs d’infrastructures ont plus que triplé.
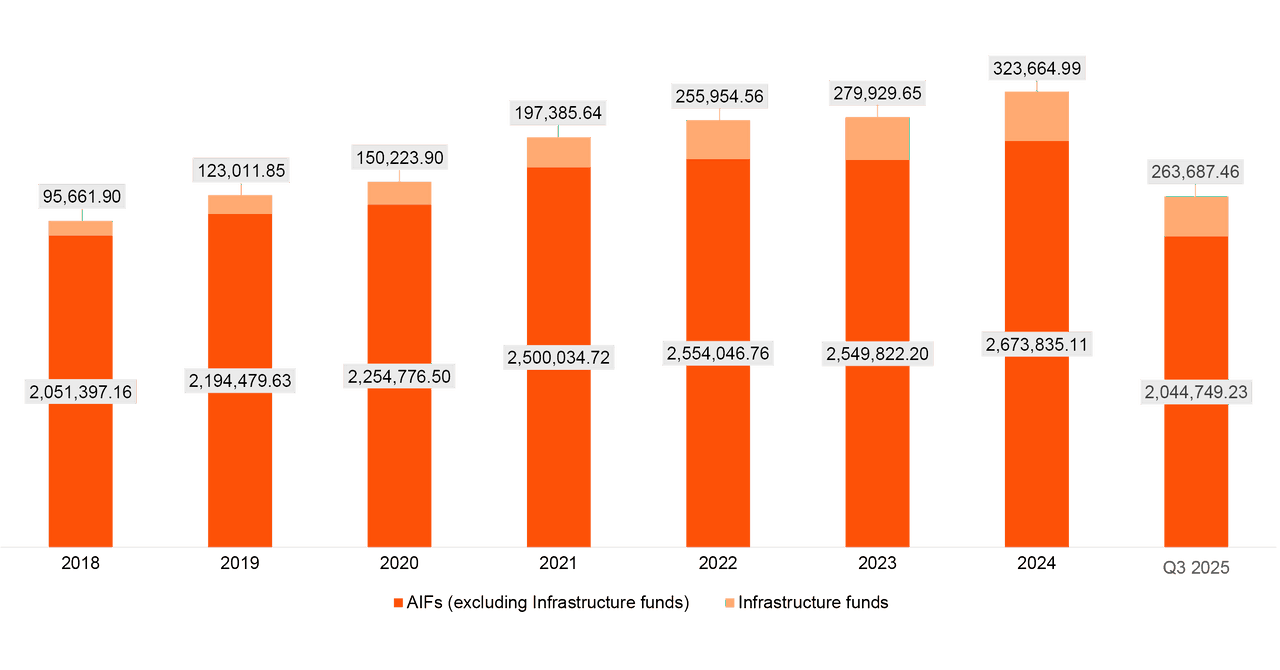
Les chiffres de 2025 sont basés sur des données disponibles jusqu’au troisième trimestre et sous-estiment donc les flux d’investissement sur l’ensemble de l’année. Source : EIOPA
Cette allocation croissante aux actifs alternatifs suggère qu’un appétit existe, d’autant plus que les instruments traditionnels n’offrent plus les rendements et la diversification recherchés.
Deux mondes, une connexion manquée
Les gestionnaires d’infrastructures présentent généralement leurs projets sous l’angle de leur pertinence économique ou de leur impact sociétal, alors même que les besoins de financement d’infrastructures s’accélèrent dans le monde entier.
Pour les assureurs européens cherchant à améliorer leur rentabilité des fonds propres (ROE), les décisions d’investissement reposent sur un cadre prudentiel dans lequel les rendements doivent être mis en balance avec les risques et les contraintes en capital. Les investissements à long terme sont très attractifs car ils peuvent améliorer l’adéquation actif-passif, bien qu’ils puissent également introduire des risques supplémentaires.
Une «faille» intéressante?
Depuis 2016, Solvabilité II impose aux assureurs une logique fondée sur le risque pour le calcul de leurs exigences en capital. Les actions de type 2 (par exemple les actions non cotées) sont soumises à un choc de 49 %, ce qui signifie que les assureurs doivent détenir 49 % du capital investi en exigence de capital de solvabilité (SCR). Une charge aussi élevée dissuade de nombreux acteurs d’explorer ces investissements alternatifs.
Cependant, Solvabilité II prévoit une dérogation pour les investissements en infrastructures «éligibles », qui peuvent bénéficier d’une exigence en capital réduite à 30 %, car ils sont considérés comme présentant un profil de risque plus faible. Pour être qualifié comme tel, l’investissement doit répondre à un ensemble de critères d’éligibilité, dont les principaux sont les suivants :
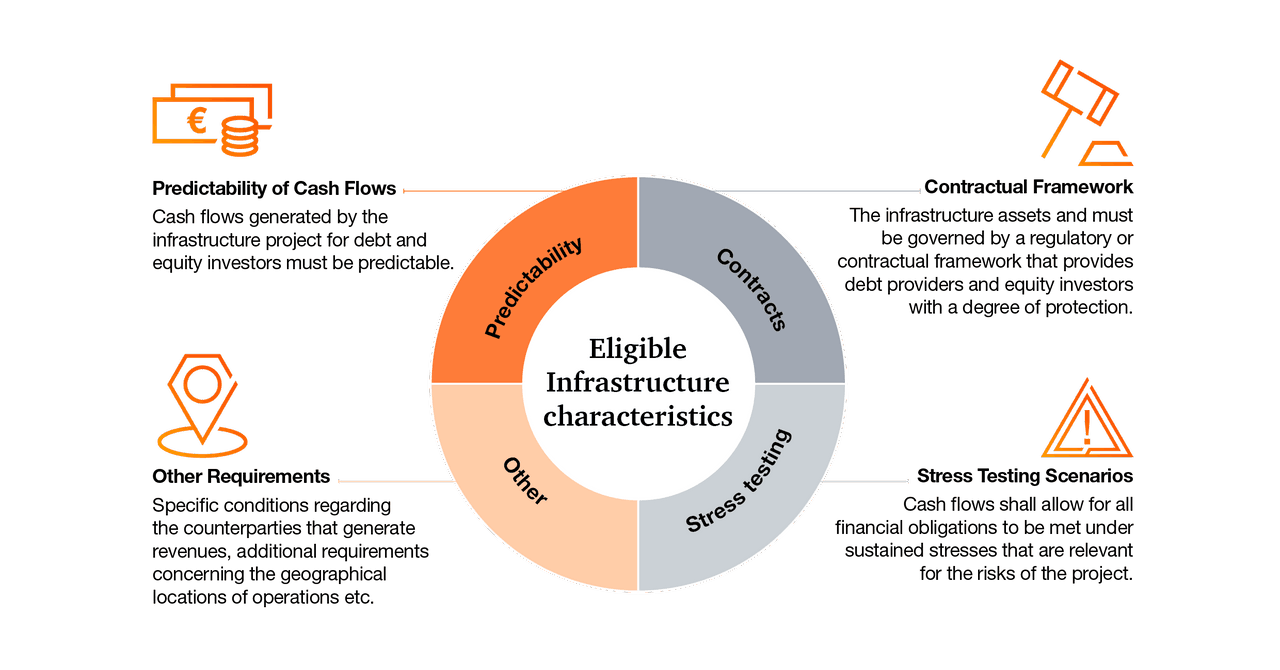
EIOPA
Du point de vue prudentiel des assurances, l’infrastructure n’est pas simplement un actif étiqueté comme tel ; elle doit fournir des services essentiels à la société. Cela inclut les systèmes de transport (comme les routes à péage), les réseaux énergétiques ou les infrastructures numériques — souvent liés à la transition verte — et implique généralement un capital immobilisé sur de très longues périodes. Ces services reposent en général sur des contrats à long terme et, très souvent, sur des cadres réglementés, ce qui explique en partie qu’ils soient particulièrement pertinents pour les assureurs.
Le fossé entre les besoins de financement des infrastructures à l’échelle mondiale et les capitaux actuellement déployés continue de se creuser, et les gouvernements ne peuvent à eux seuls le combler. Dans une perspective Solvabilité II, un élément important concerne les critères d’éligibilité géographique, qui permettent aux actifs d’infrastructure éligibles d’être situés en dehors de l’Espace Economique Européen (EEE). En particulier, les actifs situés dans les pays de l’OCDE sont éligibles, ces juridictions étant considérées comme disposant de systèmes juridiques stables et de cadres réglementaires prévisibles. Cela crée des opportunités pour les assureurs soumis à Solvabilité II d’accéder à des marchés non européens. Cela favorise la diversification des portefeuilles et permet d’accéder à des rendements potentiellement plus élevés, notamment dans les économies en développement, tout en offrant des possibilités de gestion du risque de change.
Une perspective sur la voie à suivre
Compte tenu de ce traitement réglementaire favorable des investissements en infrastructures, Solvabilité II a encouragé les assureurs à explorer ces opportunités dans le cadre de leur allocation stratégique d’actifs. Bien que le respect des critères d’éligibilité de Solvabilité II puisse justifier des exigences en capital nettement plus faibles pour des actifs offrant des rendements attractifs, cela n’élimine pas pour autant les risques économiques sous-jacents. Cela est particulièrement vrai pour les investissements à long terme, qui s’étendent souvent sur plusieurs décennies et comportent intrinsèquement des risques importants, notamment lorsqu’ils sont liés à de grands actifs physiques susceptibles d’être exposés aux cycles économiques, aux évolutions réglementaires et politiques, aux risques de transition et aux avancées technologiques, ou lorsqu’ils sont situés en dehors de l’EEE. Leur nature peu liquide peut limiter la capacité des assureurs à ajuster leur exposition lorsque les priorités stratégiques évoluent.
En retour, cela incite les gestionnaires d’actifs alternatifs à structurer les investissements en infrastructures de manière à mettre en avant leur statut « éligible » au titre de Solvabilité II, tout en maintenant une gouvernance solide et un suivi rigoureux des risques tout au long de la durée de vie de l’investissement.
Des produits d’infrastructure bien structurés, bénéficiant d’un traitement prudentiel favorableet de cadre de gestion des risques robustes, susciteront toujours l’intérêt des assureurs en quête de telles opportunités.