Selon la CSSF, les fonds alternatifs luxembourgeois ont enregistré une croissance de 18% en valeur en 2024, portée par le private equity, les fonds de fonds et les fonds de dette. Quels sont les moteurs de cette dynamique?

Comment le Luxembourg est-il parvenu à prendre du terrain sur le Delaware, réputé pour sa flexibilité?
«Compte tenu de son large réseau de conventions fiscales, le Luxembourg est depuis longtemps un domicile de choix pour la structuration de transactions transfrontalières, y compris pour des fonds non européens. La possibilité, pour un initiateur de fonds (GP), de structurer à la fois ses deals et son produit à partir d’un domicile unique offre de nombreux avantages et réduit de facto la complexité.
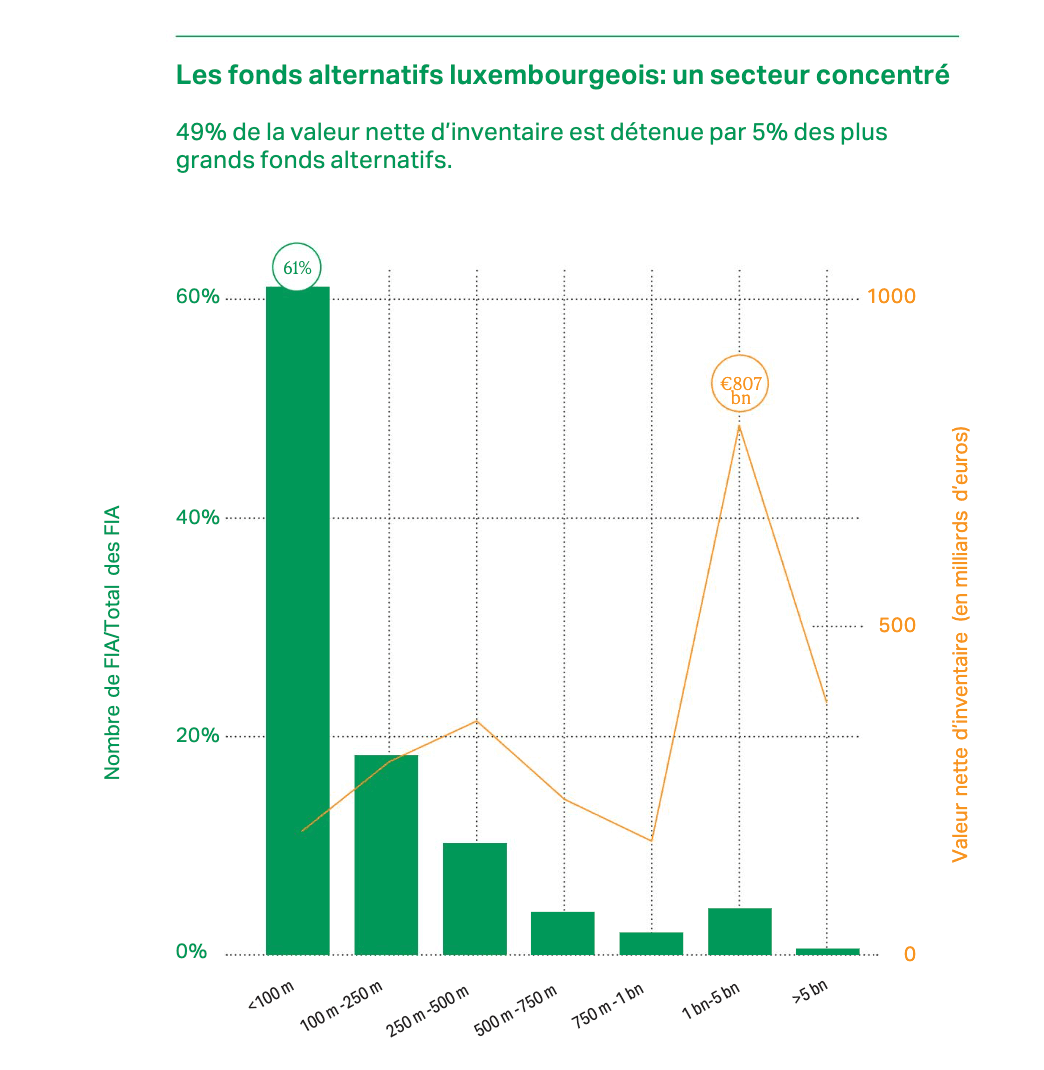
Le secteur alternatif luxembourgeois se caractérise par une forte concentration. Comment évaluez-vous l’équilibre entre grands groupes et acteurs de niche?
«Ce phénomène s’explique, d’abord, par notre capacité à attirer de très grands acteurs internationaux qui structurent ici des fonds de taille importante. Et le fait que le fonds luxembourgeois soit désormais utilisé comme véhicule global accentue cette impression de concentration.
Mais le Luxembourg reste aussi un terreau pour les acteurs de niche. En dessous de 250 millions d’euros, on retrouve 80% des fonds en nombre. Il y a donc une grande diversité, notamment dans le mid-market européen, où l’on travaille avec des tickets plus modestes, mais dans des stratégies de très haute qualité.
Dit autrement, la concentration ne se fait pas au détriment des plus petits…
«Effectivement, c’est le reflet d’une dynamique saine et ouverte. La force du Luxembourg, c’est de pouvoir couvrir toute la gamme: des fonds de plusieurs dizaines de milliards jusqu’aux structures plus spécialisées. Il ne faut pas percevoir cette concentration comme une menace, mais plutôt comme le signe que nous avons su attirer les leaders mondiaux.
On observe à la fois une concentration et une consolidation, notamment entre acteurs spécialisés dans le liquide et l’illiquide. Comment cela redessine-t-il les équilibres du secteur?
«On voit une réelle convergence entre les univers liquide et illiquide. Ce que nous constatons aussi, c’est que les grands gestionnaires globaux ont souvent une maturité institutionnelle que l’on ne retrouve pas toujours chez les pure players. Ces derniers se sont souvent construits progressivement, avec des structures plus souples. Or, lorsqu’on veut adresser une base d’investisseurs élargie, il faut des équipes, des process, une infrastructure. Seuls les très grands peuvent y parvenir à grande échelle.
Faut-il s’attendre à ce que cette dynamique perdure?
Je le pense. Certains pure players vont disparaître ou se faire absorber. Ce n’est pas nécessairement une mauvaise chose: cela leur permet d’accélérer leur développement et renforce l’offre pour l’investisseur final.
Le Luxembourg reste un terreau pour les acteurs de niche.

Et pour les acteurs qui arrivent tard ou paient trop cher?
«C’est un risque. Certains apprendront à leurs dépens. Mais il y a une logique de plateforme très claire. Lorsqu’un BlackRock dispose déjà d’une infrastructure commerciale, il peut y intégrer de la dette privée ou du private equity. Et avec une approche d’allocation multi-actifs, il propose une vision globale, plus convaincante qu’un spécialiste mono-produit.
Cela vaut aussi pour les prestataires de services. Le Luxembourg a vu beaucoup de consolidation dans ce domaine. Il faut veiller à préserver la diversité de l’écosystème, et ne pas devenir dépendant d’un seul acteur. C’est l’un des avantages que nous avons sur l’Irlande, par exemple, très exposée à quelques gros acteurs dans les ETF.
Les petits acteurs trouvent peut-être moins leur place ici aujourd’hui, en raison de standards élevés et de coûts associés. Mais cela fait partie des choix de structuration.
Si l’on vous écoute, cette consolidation relève plus de l’opportunité que du risque…
«Du point de vue d’un investisseur institutionnel, certaines consolidations peuvent être rassurantes. Quand on investit sur 10 à 15 ans, savoir qu’il y a derrière une maison solide, avec une gouvernance forte, c’est un gage de sécurité.
Pour le régulateur aussi, travailler avec des acteurs capables de répondre aux exigences réglementaires croissantes est un avantage. On parle beaucoup de simplification, mais je ne suis pas sûr qu’elle soit pour demain. Par ailleurs, avec l’élargissement de la base d’investisseurs, la montée des fonds evergreen, des structures crossover combinant actifs liquides et illiquides, les exigences augmentent. Il faut des compétences diverses, capables de gérer des portefeuilles complexes.
Les compétences sont au cœur du sujet. Où en est la Place, concrètement, dans son repositionnement vers les fonctions de middle et de front office?
«Les pure players ont d’abord dû gérer leur croissance. Aujourd’hui, ils optimisent, restructurent et réfléchissent à l’organisation de leurs centres d’expertise. Et plusieurs d’entre eux voient le Luxembourg comme un hub crédible pour ces fonctions.
À l’Alfi, nous avons lancé un master track dédié aux private assets en collaboration avec l’Université du Luxembourg. Il a démarré en septembre avec une première cohorte de 20 étudiants. L’objectif est de les rendre immédiatement opérationnels pour rejoindre un AIFM ou un prestataire de services, avec des compétences orientées business, leur ouvrant aussi les portes des fonctions middle et front.
Je suis optimiste: de nombreuses expertises existent déjà ici. En matière de valorisation, de financement, de revue de deals… Les AIFM luxembourgeois sont très engagés. J’ai vu des transactions être abandonnées ou remaniées suite à des revues menées ici. Cela montre bien le niveau d’analyse et d’engagement local.
Et comment mesurer, demain, le succès de cette évolution?
«Il faudra structurer davantage les réseaux de professionnels: créer des communautés autour de la valorisation, du portfolio management, etc. Ces groupes existent déjà, mais doivent encore grandir.
Quant à la mesure, elle repose sur les données. Des rapports comme State of the financial sector 2025 de Luxembourg for Finance sont utiles. Il faudra aller plus loin, en analysant la typologie des emplois, leur évolution, la transformation des profils. On a sans doute aujourd’hui moins de comptables qu’avant, mais ceux qui restent ont des profils beaucoup plus pointus, adaptés aux exigences du private assets.
Le défi, c’est la donnée. Statistiquement, l’industrie reste encore peu mesurée. Mais c’est un chantier prioritaire.
95%
L’écrasante majorité des investisseurs en AIF sont des professionnels, selon la CSSF. Il s’agit le plus souvent de caisses de pension et d’assureurs.
Une passion précoce
Serge Weyland a découvert les produits alternatifs au début des années 2000 chez Sal. Oppenheim. Il a participé aux premiers développements de véhicules luxembourgeois comme les Sicar (2004) et les Sif (2007), utilisés pour structurer les investissements institutionnels. De l’immobilier aux infrastructures énergétiques, il garde de cette trajectoire une passion pour les private assets et leur rôle dans l’économie réelle.
Des alliances liquide-illiquide
Les géants des marchés liquides renforcent leur ancrage dans l’illiquide. Exemple avec BlackRock, qui gère aujourd’hui 4% de ses actifs en alternatifs, soit près de 500 milliards de dollars – ce qui le place parmi les tout premiers acteurs du marché.
Axa et BNP, réunis, gèrent désormais 300 milliards en private assets. Allianz en gère 250 milliards, Franklin Templeton environ autant, après plusieurs acquisitions. Autre exemple: le rachat d’Oak Hill par T. Rowe Price en 2021.
Cet article a été écrit pour le supplément dédié aux Private Assets du magazine Paperjam du mois d’octobre 2025, publié le 24 septembre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam.
Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est-elle membre du Club Paperjam? Vous pouvez demander un abonnement à votre nom. Faites-le nous savoir via [email protected]