Maison ou appartement, neuf ou ancien, résidence principale ou investissement, avant de faire dérouler les annonces d’une main fébrile et impatiente, encore faut-il savoir ce que l’on cherche... et ce que l’on peut réellement s’offrir. Pour 
L’achat permet de transformer une dépense mensuelle en patrimoine et ouvre l’accès à plusieurs aides. Le relèvement du Bëllegen Akt de 40.000 à 45.000 euros par acquéreur a été annoncé en juillet 2026, avec effet rétroactif prévu une fois la loi votée. Pour investir, Anne Reuter privilégie généralement les petites surfaces: «Studios et appartements d’une chambre offrent souvent un meilleur rendement au mètre carré, notamment lorsqu’ils sont meublés. La maison, moins rentable, conserve toutefois une logique patrimoniale et successorale.»
Le neuf marque également des points. Garanties, normes environnementales, charges énergétiques réduites: il se finance et se revend plus facilement. Les banques examinent désormais de près la classe énergétique et un bien trop énergivore peut même faire échouer un crédit pourtant accepté en principe. Quant à l’attractivité des quartiers, sans surprise, le centre-ville et sa première couronne et Bonnevoie, Neudorf, Cessange ou Gasperich pourraient encore profiter de leur proximité avec les nouveaux pôles d’activité. Autour de Belval aussi, la carte des possibles continue de s’élargir. Avec des logements devenus plus compacts, le bon achat sera surtout celui qui utilise intelligemment chaque mètre carré.
Obtenir son financement avant les visites
Le coup de cœur ne remplace pas l’accord bancaire. 
«Le dossier doit être préparé en amont: contrat de travail, trois fiches de salaire, extraits bancaires, justificatifs d’épargne et de crédits, solde du Bëllegen Akt, voire bilans et déclarations fiscales pour un indépendant. Pour le bien, passeport énergétique, plans et devis de rénovation complètent le tableau. Le moment où l’on s’engage ne doit pas être celui où l’on découvre si le projet est financièrement réalisable», résume Gino Marinelli.
Le dossier de financement doit être préparé en amont avec notamment le passeport énergétique, les plans et devis de rénovation. (Photo: Paperjam)
Comparer les offres sur le seul taux serait une autre erreur. Il faut examiner le TAEG (taux annuel effectif global qui représente le coût total annuel d’un crédit et comprend le taux d’intérêt, mais aussi les frais de dossier, certaines assurances obligatoires, les commissions et les frais liés aux garanties), la souplesse des remboursements et le coût global du crédit. Après réception de la FISE (fiche d’information standardisée européenne, document remis par la banque avant la souscription d’un crédit immobilier), l’emprunteur bénéficie d’un délai de réflexion de 14 jours calendrier.
Mieux vaut ne pas déposer jusqu’au dernier euro disponible sur la table: déménagement, cuisine, meubles, luminaires, assurances ou premiers travaux sont des postes de dépenses qui arrivent vite

Enfin, selon Gino Marinelli, «mieux vaut ne pas déposer jusqu’au dernier euro disponible sur la table: déménagement, cuisine, meubles, luminaires, assurances ou premiers travaux sont des postes de dépenses qui arrivent vite. Dans une copropriété, un ravalement ou une toiture déjà votés peuvent déclencher un appel de fonds peu après l’achat. La meilleure preuve de solvabilité reste donc aussi de savoir conserver un matelas de sécurité.»
Regarder au-delà de la peinture fraîche
Un beau parquet, une cuisine immaculée et trois coussins couleur sauge ne doivent pas occulter un diagnostic technique. Pour l’architecte Annik Pepermans, l’acheteur doit dépasser la mise en scène et raisonner en coût global: prix du bien, travaux nécessaires et, comme souligné plus haut, marge pour les imprévus.
«Le passeport énergétique est un indicateur, pas un certificat de bonne santé. Il renseigne sur l’enveloppe, les besoins de chauffage ou les émissions de CO2, mais ne révèle ni une infiltration en toiture, ni des ponts thermiques mal traités, ni une rénovation médiocrement exécutée. Une tache, une odeur d’humidité, une peinture cloquée ou un enduit décollé doivent alerter. Et gare au camouflage!», rappelle Annik Pepermans.
La qualité se niche dans les finitions, dans l’isolation, l’étanchéité, la ventilation, les raccords entre matériaux et les installations techniques.

«Néanmoins, toutes les fissures ne condamnent pas un bâtiment. Une microfissure superficielle peut être bénigne, une fissure traversante, en escalier ou évolutive mérite en revanche une expertise. La bonne question n’est pas seulement «comment la reboucher?», mais «pourquoi est-elle apparue?». Même vigilance pour une rénovation récente: «La qualité se niche dans les finitions, dans l’isolation, l’étanchéité, la ventilation, les raccords entre matériaux et les installations techniques», insiste l’architecte.
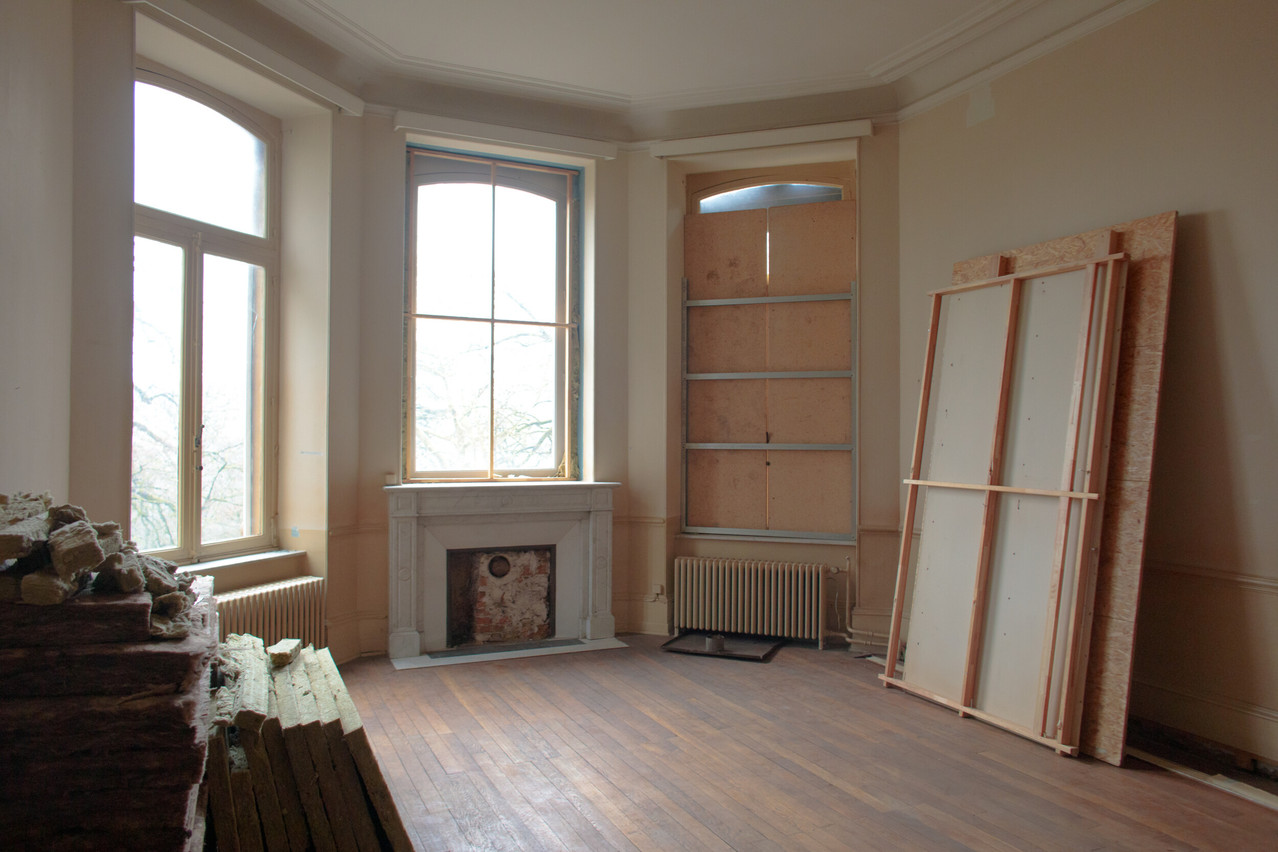
Structure, toiture, façade, fenêtres, chauffage, électricité et plomberie sont généralement les postes les plus lourds. Pour une maison ancienne, un bâtiment plusieurs fois transformé ou un bien fraîchement rénové, Annik Pepermans conseille donc de faire intervenir un expert avant signature. Lors d’une visite, elle a ainsi découvert une cheminée démolie… sans soutien suffisant sous les murs porteurs. Le détail était invisible pour les acquéreurs; la facture potentielle, beaucoup moins. Une expertise peut confirmer l’achat, nourrir la négociation ou éviter une ruine fort joliment repeinte.
Calculer les frais, les vrais
Les fameux «frais de notaire» recouvrent plusieurs postes. Les droits d’enregistrement et de transcription représentent 7% du prix: 6% plus 1%. Ils sont versés à l’administration et ne rémunèrent pas le notaire. Le Bëllegen Akt peut les réduire, mais ne paie ni les autres frais de l’acte ni l’hypothèque.
«Les honoraires réglementés hors TVA atteignent environ 1.650 euros pour un achat de 500.000 euros, 1.900 euros à 750.000 euros et 2.150 euros à un million. S’ajoutent généralement 750 à 1.200 euros de recherches et de traitement, puis les frais liés à l’acte hypothécaire. Il est recommandé de prévoir une enveloppe proche de 6.500 euros pour l’ensemble des frais liés au notaire et de 1.000 à 1.500 euros pour la banque. Ce sont des estimations, aucunement un devis universel: le calcul doit en effet être refait pour chaque acquéreur.
Ne jamais signer un compromis les yeux fermés
Au Luxembourg, un compromis vaut en principe vente. La marche arrière n’est donc pas un bouton prévu de série. Il est recommandé de faire contrôler le document par un notaire avant de le signer et d’y inscrire une condition suspensive d’obtention du crédit, avec un montant, un taux et un délai réalistes. Sans cela, un refus bancaire ne libère pas automatiquement l’acheteur.
Une expertise peut confirmer l’opportunité de l’achat, nourrir la négociation ou éviter l’acquisition d’une ruine fort joliment repeinte. (Photo: Paperjam)
«Il convient également de vérifier que tous les propriétaires signent, que le bien corresponde à sa description et qu’aucune subtilité ne se cache derrière les mots. Un duplex peut n’être qu’un appartement assorti d’un grenier non autorisé, un terrain peut être grevé d’un bail rural et un logement vendu occupé ne se libère pas par miracle à l’acte. Pour un appartement, j’invite à lire les procès-verbaux des assemblées générales, les charges et les travaux votés. Enfin, il faut compter au moins six semaines entre l’accord bancaire de principe et l’acte, davantage lorsqu’un droit de préemption intervient.»
Préparer l’après-signature
L’acquéreur devient propriétaire dès la signature de l’acte, même si la remise des clés est différée. Le montant est versé à l’Office notarial qui rembourse les créanciers hypothécaires et l’agence avant de transmettre le solde au vendeur. Pour un achat en couple, même si la chose peut paraître délicate à aborder, mieux vaut aussi anticiper les apports inégaux, une séparation ou un décès.
Ensuite commence la vie de propriétaire! Antonio Tavares, de Lalux Assurances, précise qu’aucune assurance habitation n’est légalement obligatoire. La banque exigera toutefois fréquemment une couverture incendie de l’immeuble et une assurance solde restant dû. Celle-ci rembourse tout ou partie du crédit en cas de décès et peut être complétée par une garantie couvrant l’invalidité.
La commune est informée du changement de propriétaire par le notaire. La déclaration d’arrivée ne s’effectue qu’au moment d’emménager. Pour l’électricité, l’eau ou le gaz, le relevé et le transfert des compteurs sont généralement organisés par l’ancien propriétaire ou l’agence immobilière. Aucun changement n’est nécessaire si le logement reste occupé par le même locataire. Enfin, bien évidemment, l’achat devra être mentionné dans la déclaration fiscale de l’année suivante.
Les détails qui peuvent coûter cher
Une cuisine visible sur les photos n’est pas forcément comprise dans la vente. Un duplex peut être un simple grenier aménagé sans autorisation. Une fissure rebouchée n’est pas une fissure expliquée. Une peinture neuve peut dissimuler une ancienne infiltration. Une copropriété paisible et mignonnette peut avoir voté une réfection de façade à plusieurs centaines de milliers d’euros. Quant à l’appartement «libre», il peut encore abriter un locataire… parfaitement protégé par la loi. Les experts interrogés sont unanimes: avant de craquer pour la luminosité dans le salon, ouvrir les placards pour voir si un cadavre ne s’y niche pas… et aussi les procès-verbaux. Fastidieux, mais nécessaire.
N.B. Au 12 octobre 2026, le passage du Bëllegen Akt à 45.000 euros demeure présenté comme une mesure appelée à s’appliquer rétroactivement après le vote de la loi. La fiche Guichet.lu affiche encore 40.000 euros. Le relèvement à 45.000 euros reste présenté comme un projet de loi dans une analyse juridique publiée le 7 octobre. (Chambre des députés et Guichet.lu)
Cet article est la version web d’un article écrit pour le supplément Extra Living & Workspace du magazine Paperjam du mois d’octobre 2026, publié le 16 septembre. Le contenu est produit exclusivement pour le magazine. Il est publié sur le site afin de contribuer aux archives complètes de Paperjam. Cliquez sur ce lien pour vous abonner au magazine.
Votre entreprise est membre du Paperjam Club? Vous pouvez demander un abonnement à votre nom. Faites-le-nous savoir via [email protected].