Le marché des bureaux au Grand-Duché semble avoir tourné une page. Après deux années de vaches maigres, 2025 marque un rebond tangible avec 181.160m² de surfaces prises en occupation, soit une hausse de 36% sur un an, dit un communiqué de Jones Lang LaSalle (JLL). Une performance qui est toutefois à relativiser puisque le volume reste inférieur de 26% à la moyenne des cinq dernières années.
La dynamique est avant tout portée par les utilisateurs. Le secteur financier concentre à lui seul 30% de la demande. En y ajoutant les services aux entreprises et les cabinets d’avocats, près d’une transaction sur deux émane de ces trois segments clés. «Le marché est principalement porté par ses occupants», observe Jonathan Morand, director office agency chez JLL Luxembourg.
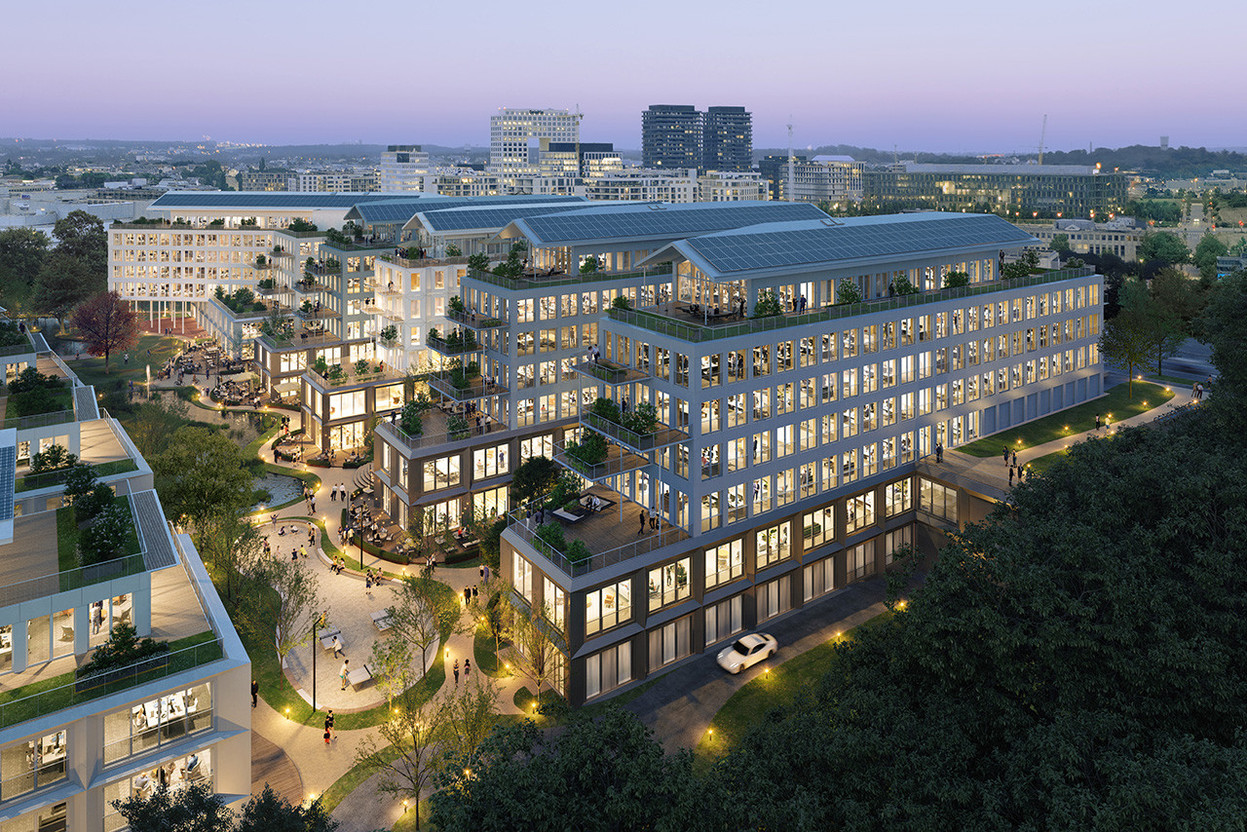
Parmi les opérations emblématiques de l’année, JP Morgan s’est engagé sur 14.000m² dans le projet The Waves au Kirchberg. PwC a, de son côté, préloué 9.970m² dans Eosys à la Cloche d’Or. Au Kirchberg aussi, Linklaters a signé pour plus de 5.000m² dans le projet Kronos de BPI, confirmant alors l’attractivité des immeubles neufs.
Car plus que jamais, le «grade A» tire le marché: les immeubles de dernière génération représentent 65% du volume transactionnel, en progression par rapport à 2024 (56%) et dans la continuité des standards observés avant la crise. Performance énergétique, flexibilité des plateaux et qualité des services restent des critères déterminants pour les grands utilisateurs.
La vacance recule légèrement
Côté offre, près de 108.000m² ont été livrés en 2025. Parmi les opérations majeures figurent la seconde phase de SkyPark à l’aéroport (23.000m²), The Waves (près de 14.000m²) et l’extension Sekoia de BGL BNP Paribas au Kirchberg (18.000m²). Le stock total demeure stable, autour de 4,6 millions de m², les nouvelles livraisons étant compensées par des démolitions et rénovations lourdes.
Le marché absorbe bien les nouvelles livraisons, ce qui maintient la disponibilité à l’un des niveaux les plus bas d’Europe.

La vacance recule légèrement à 3,9%, contre 4,2% en 2023 et 2024. «Le marché absorbe bien les nouvelles livraisons, ce qui maintient la disponibilité à l’un des niveaux les plus bas d’Europe», souligne Pierre-Paul Verelst, head of research Belux chez JLL.
Sur le plan locatif, les loyers «prime» du boulevard Royal se maintiennent à 54 euros/m²/mois. Mais la véritable évolution se joue ailleurs: les principaux quartiers centraux convergent. Le quartier gare progresse de 7,5% à 43 euros, le Kirchberg atteint le même niveau (+2,3%) et la Cloche d’Or grimpe à 41 euros (+8%).
La croissance est encore plus marquée dans le quartier de Howald, celui-ci étant désormais connecté au tram. On note +10% sur un an à 33 euros/m²/mois, soit +32% en cinq ans. L’aéroport suit la même trajectoire, à 34,5 euros (+8% en 2025, +30% sur cinq ans). En périphérie et à Belval, les valeurs «prime» restent stables autour de 24 euros.
L’investissement, lui aussi, retrouve des couleurs. Toutes classes d’actifs confondues, les volumes atteignent 839 millions d’euros, en hausse de 38% sur un an et proches de la moyenne quinquennale (847 millions). Les bureaux représentent 54% du total, devant le retail (22%), la logistique (15%) et le résidentiel (9%).
Le retour des transactions «core» (entendez acquisition ou vente d’un actif de très haute qualité et situé dans un emplacement géographique stratégique) et l’implication accrue d’investisseurs privés, ont marqué l’exercice. Parmi les opérations phares, notons l’acquisition des immeubles Charlotte 10 (CBD) et Vertbois (Kirchberg) par un family office ou la vente du siège d’UniCredit à LLC Real Estate.
Retour de la confiance
Un autre signal positif réside dans la compression des rendements «prime» bureaux, en baisse de 25 points de base à 4,50% dans les quartiers centraux, alignant Luxembourg sur la moyenne européenne. «Ces nouveaux benchmarks redonnent de la visibilité sur les exit yields (taux de rendement à la sortie) et devraient soutenir la liquidité», estime Vincent Van Brée, head of capital markets chez JLL BeLux.
Les investisseurs internationaux retrouvent leurs repères.

Malgré un environnement géopolitique et économique incertain, les perspectives 2026 sont dès lors abordées avec optimisme. Pipeline étoffé, modernisation des portefeuilles et investissements publics (notamment l’extension du tram), soutiennent la confiance. «Les investisseurs internationaux retrouvent leurs repères», conclut