Anticiper sa retraite n’est plus une option, mais une nécessité. Si chacun doit pouvoir compter sur le système public, la réforme repoussée à 2030 renforce l’idée qu’il appartient aussi à chacun de se préparer dès aujourd’hui. « Plus la réforme des pensions prend du temps, plus grand sera l’impact sur le montant alloué aux retraités », avertit Claudia Halmes-Coumont, Directeur de LALUX-VIE. Une réforme immédiate garantissant notre réserve légale jusqu’en 2050 nécessiterait une réduction des pensions de 12 %, repoussée à 2040 ce serait 30 % de réduction, voire 38 % en cas de faible croissance (en dessous de 2 % par an).
Au Luxembourg, le financement des retraites dépend de trois piliers. Le premier, celui de la sécurité sociale évoqué ci-dessus, est généreux mais fragile. C’est sur lui que porte la réforme et au sujet duquel résident les incertitudes futures. Le troisième pilier repose sur l’épargne individuelle. Le deuxième pilier quant à lui, composé des régimes complémentaires de pensions, concentre toutes les attentions. Lié à l’activité professionnelle, il permet aux employeurs et aux indépendants d’offrir ou de se constituer une couverture complémentaire. Une réponse immédiate et tangible, qui apparait désormais comme essentielle.
Un avantage social et fiscal
Mettre en place un régime complémentaire, ce n’est pas seulement optimiser la rémunération. C’est protéger à long terme, mais aussi envoyer un signal fort aux collaborateurs : leur employeur pense à leur futur, pas seulement au présent. La fiscalité apporte un argument clé et concret. Il faut faire la comparaison entre l’augmentation de la rémunération et la contribution à un système de pension. Lorsqu’on augmente le salaire, le taux marginal compte. Il dépasse souvent les 40 %. En contribuant au régime complémentaire de pension, il y a une taxe à l’entrée de 20,9 %. À la sortie, c’est-à-dire lorsque la prestation est payée à l’employé, il n’y a plus de taxe sur le revenu au Luxembourg pour la personne physique. L’impôt est ainsi sensiblement réduit. Ce mécanisme transforme la pension complémentaire en un outil de rémunération différée efficace, bénéfique à la fois pour l’entreprise et pour le salarié.
Notre plateforme digitale sécurisée répond à toutes les fonctionnalités souhaitées à la fois par les RH et par les affiliés.

Un dispositif adapté à toutes les structures
Le régime complémentaire de pension ne concerne pas uniquement les salariés. « Un travailleur indépendant peut investir jusqu’à 20 % de son revenu net de l’année en cours, moyennant une taxe forfaitaire de 20,9 %. La prime est déductible du revenu imposable et à la sortie, la prestation reste exonérée d’impôt, comme pour les salariés. » Cette ouverture permet à chacun de bâtir sa propre sécurité, en fonction de ses moyens et de sa situation professionnelle.
Chez LALUX, l’accompagnement des entreprises se traduit par des outils concrets. « Notre plateforme digitale sécurisée répond à toutes les fonctionnalités souhaitées à la fois par les RH et par les affiliés », explique Claudia Halmes-Coumont. Conçue de manière intuitive, elle permet onboarding, mises à jour, gestion des départs et communication simplifiée.
Contrairement aux idées reçues, ce régime n’est pas réservé aux grandes entreprises. « Le RCP ne dépend pas du nombre d’employés, et est accessible également aux petites structures. Il peut aussi être limité à une partie de ceux-ci, c’est-à-dire ne pas être ouvert à tout le personnel, mais seulement à une catégorie définie par des critères objectifs, par exemple les cadres et membres de la direction. » Le dispositif est donc souple et modulable. Le volet retraite est particulièrement utile pour combler le futur écart de revenu des salaires les plus élevés. Parallèlement, les entreprises soucieuses de prévention choisiront de mettre en place des couvertures décès et invalidité pour l’ensemble de leurs salariés, qui protègeront également leur famille face à ces risques qui concernent tout le monde.
La force du deuxième pilier réside donc dans sa capacité à allier anticipation, solidarité et avantage fiscal. Les entreprises qui l’adoptent envoient un signal fort à leurs équipes, tout en optimisant leurs ressources. Les indépendants qui y souscrivent sécurisent eux-mêmes leur avenir et celui de leur famille.
Le deuxième pilier ne se résume pas à un avantage fiscal ou à une protection supplémentaire. C’est une manière d’aborder l’avenir avec confiance, en donnant aux salariés comme aux indépendants les moyens de préparer une étape de la vie qui doit rester synonyme de stabilité.
Les chiffres du second pilier, par l’Inspection Générale de la Sécurité Sociale (IGSS) :
• 6,2 % > 2 200 entreprises proposent un RCP
• 14,2 % > 70 000 salariés sont affiliés à un RCP
• 3,5 % > 1 000 indépendants ont souscrit à un RCP
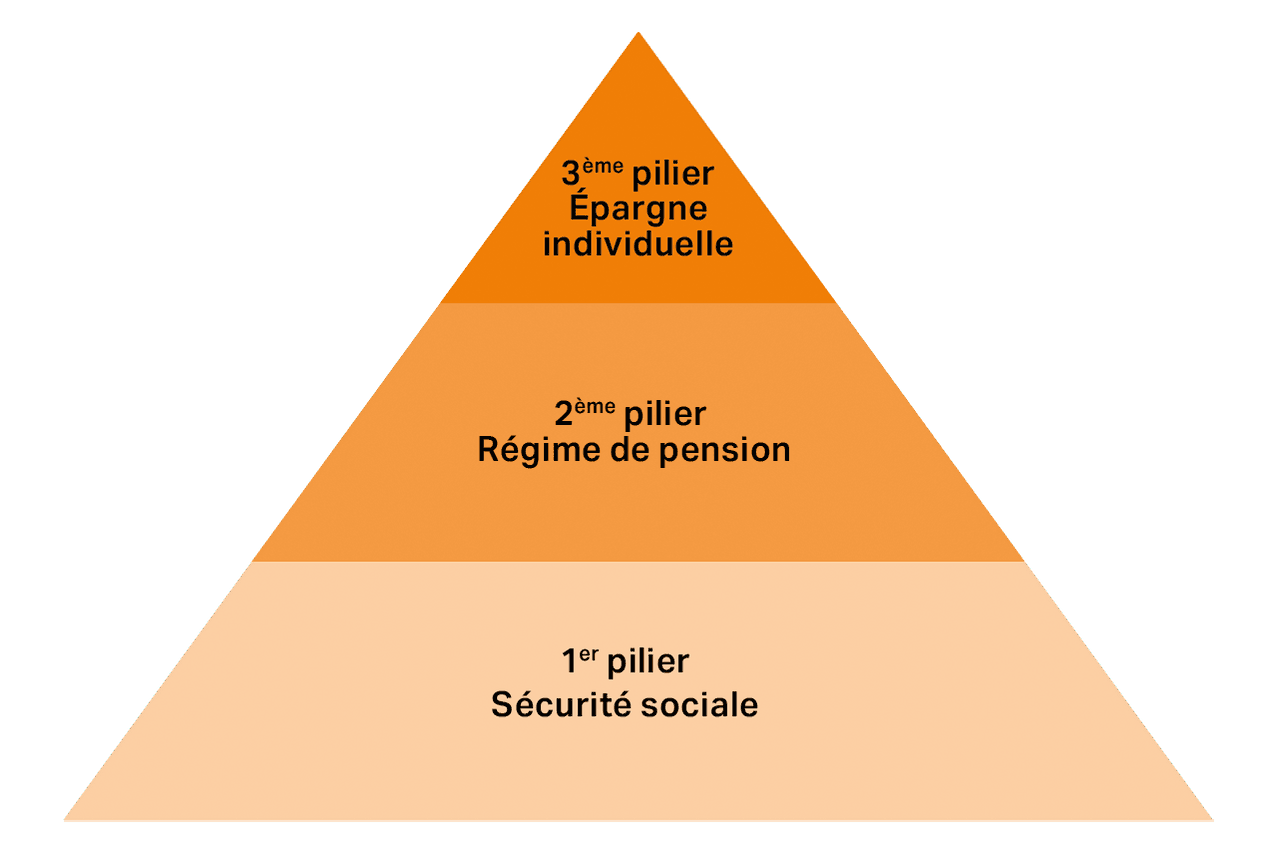
Pour une carrière moyenne, le premier pilier représente aujourd’hui 75 % du salaire moyen du citoyen, mais pour combien de temps ? LALUX
Développez votre épargne retraite
Chaque particulier peut également sécuriser son futur grâce à une épargne volontaire assortie d’avantages fiscaux. C’est le troisième pilier. Depuis 20 ans, le plafond annuel était fixé à 3 200 €. Le gouvernement a décidé de l’augmenter à 4 500 €, afin d’inciter davantage les citoyens à commencer au plus tôt à préparer leur avenir. « Cette augmentation permet aux gens de se prémunir contre les effets de futures réformes », souligne Claudia Halmes-Coumont.
« Nous disposons d’une gamme de fonds très intéressante et ouverte à des gestionnaires d’actifs de renommée », précise-t-elle. L’entreprise développe également des outils simples et une approche digitale qui permettent de rendre l’épargne retraite compréhensible, concrète et accessible à chacun.